本審査との違い
住宅ローン「事前審査」と「本審査」の違いとは? ~マイホーム購入前に知っておきたいポイント ~
マイホーム購入を考えたとき、多くの方が利用する「住宅ローン」。
住宅ローンには大きく分けて「事前審査(仮審査)」と「本審査」の2段階があります。
「どちらも審査なら、何が違うの?」と思われる方も多いのではないでしょうか。
今回は、住宅ローンの事前審査と本審査の違いについて、分かりやすく解説します。
事前審査とは?
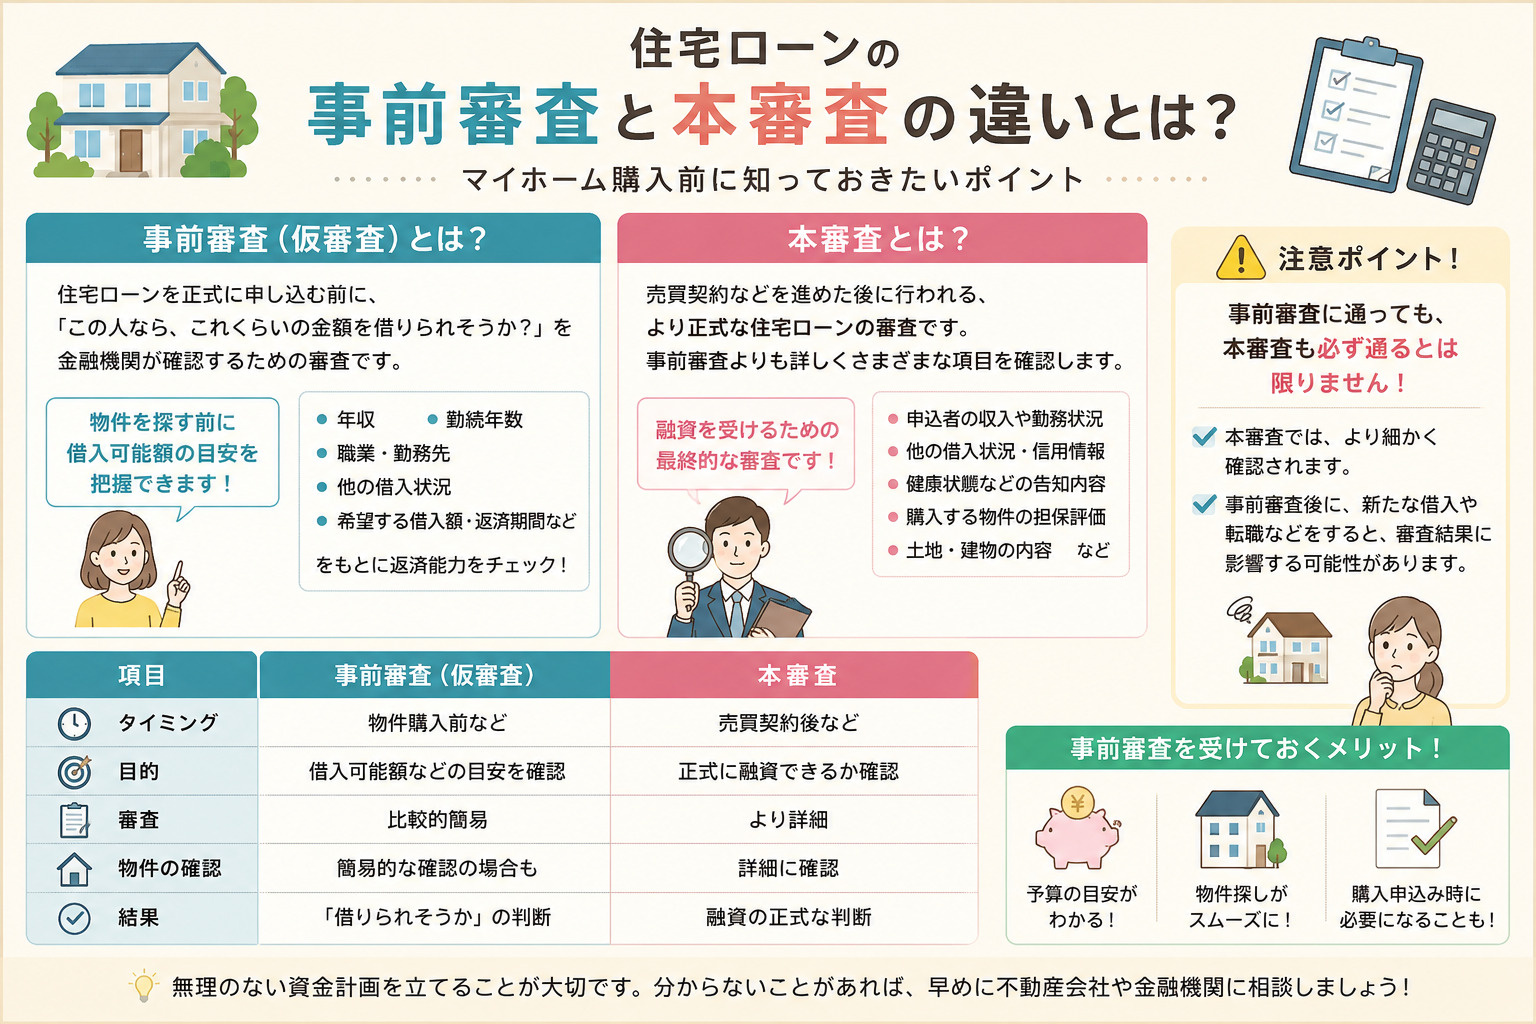
事前審査は、住宅ローンを正式に申し込む前に、
「この人なら、これくらいの金額を借りられそうか?」
を金融機関が確認するための審査です。
主に、
* 年収
* 勤続年数
* 職業・勤務先
* 他の借入状況
* 希望する借入額
* 返済期間
などをもとに、返済能力をチェックします。
物件を購入する前に「自分はいくらくらい借りられるのか」を把握できるため、土地や物件探しの予算を決めるうえでも重要です。
本審査とは?
本審査は、売買契約などを進めた後に行われる、より正式な住宅ローンの審査です。
事前審査よりも詳しく、
* 申込者の収入や勤務状況
* 他の借入状況
* 信用情報
* 健康状態などの告知内容
* 購入する物件の担保評価
* 土地・建物の内容
などを確認します。
金融機関によって審査項目や必要書類は異なります。
事前審査に通れば、本審査も大丈夫?
ここは注意したいポイントです。 事前審査に通ったからといって、本審査も必ず通るとは限りません。
本審査では、事前審査よりも細かく確認されるためです。
たとえば、事前審査後に新たな借入をしたり、転職したり、申告内容と実際の状況に違いがあったりすると、審査結果に影響する可能性があります。
そのため、事前審査に通った後も、住宅ローンの正式承認を受けるまでは慎重に行動することが大切です。
マイホーム購入では「事前審査」が重要!
「気に入った物件を見つけてから住宅ローンを考えよう」と思っている方もいるかもしれません。
しかし、事前審査を受けていない状態では、実際にどのくらいの予算で物件を探せるのか分かりにくいというデメリットがあります。
先に事前審査を受けておけば、
「このくらいの価格なら購入できそう」
という予算の目安を持って物件探しができます。
また、購入申し込みの際に、住宅ローンの事前審査結果が求められるケースもあります。
まとめ
住宅ローンの
事前審査=借入できそうかを確認するための審査
本審査=実際に融資できるかを正式に判断する審査
と考えると分かりやすいでしょう。
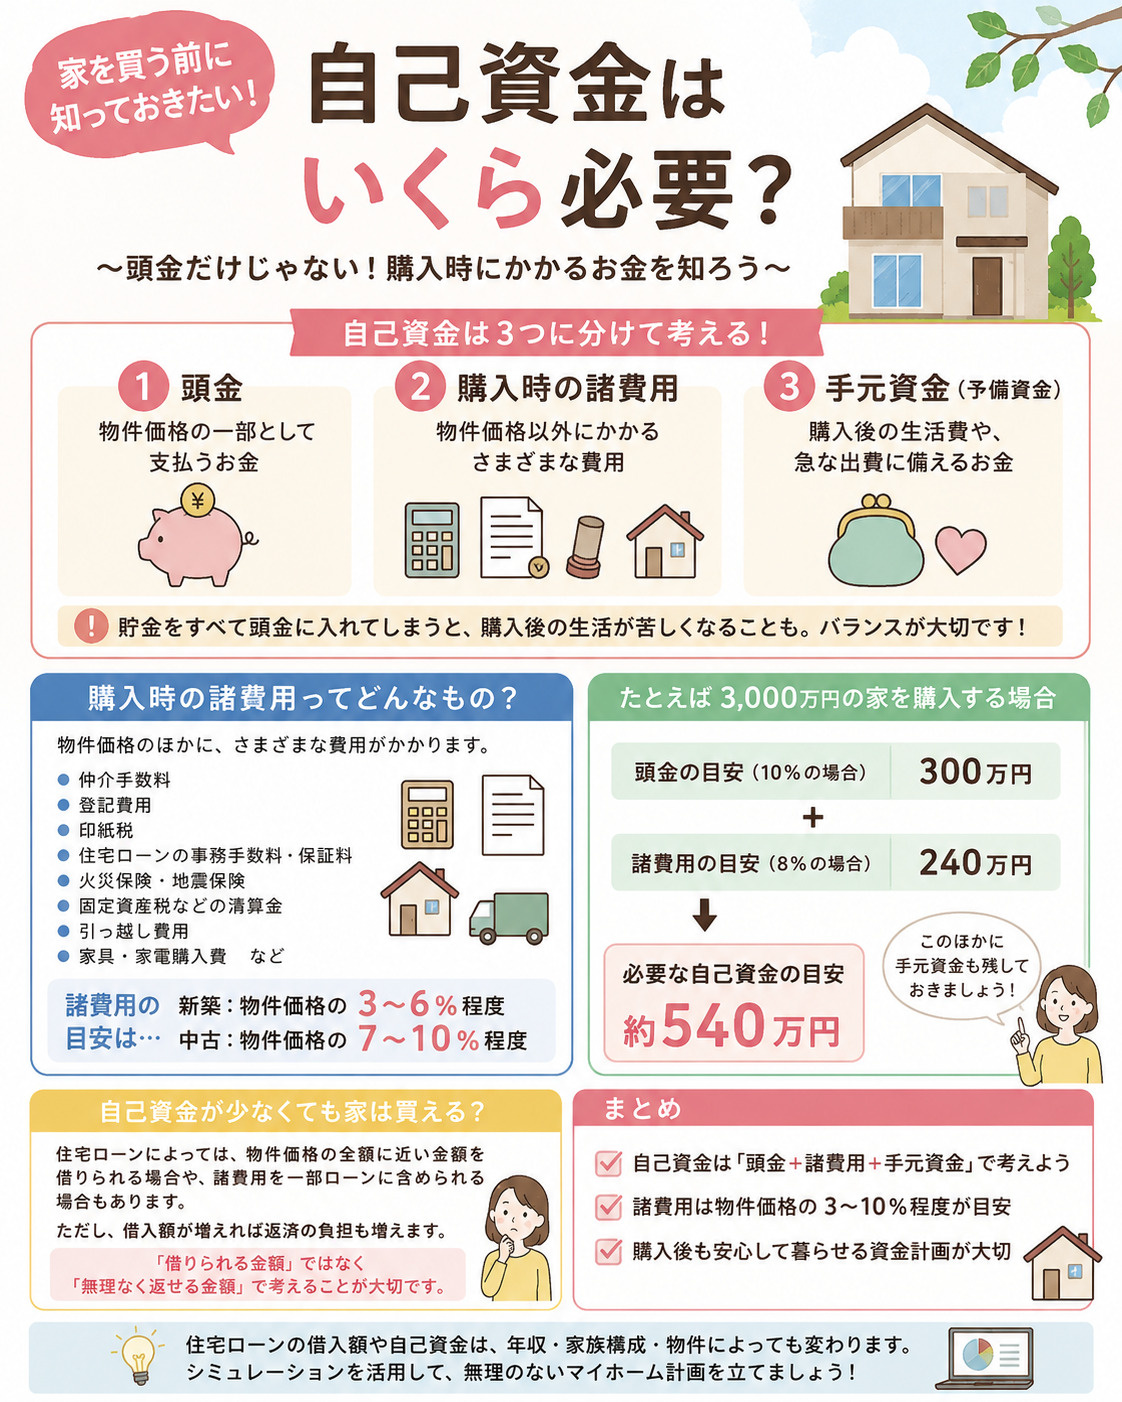
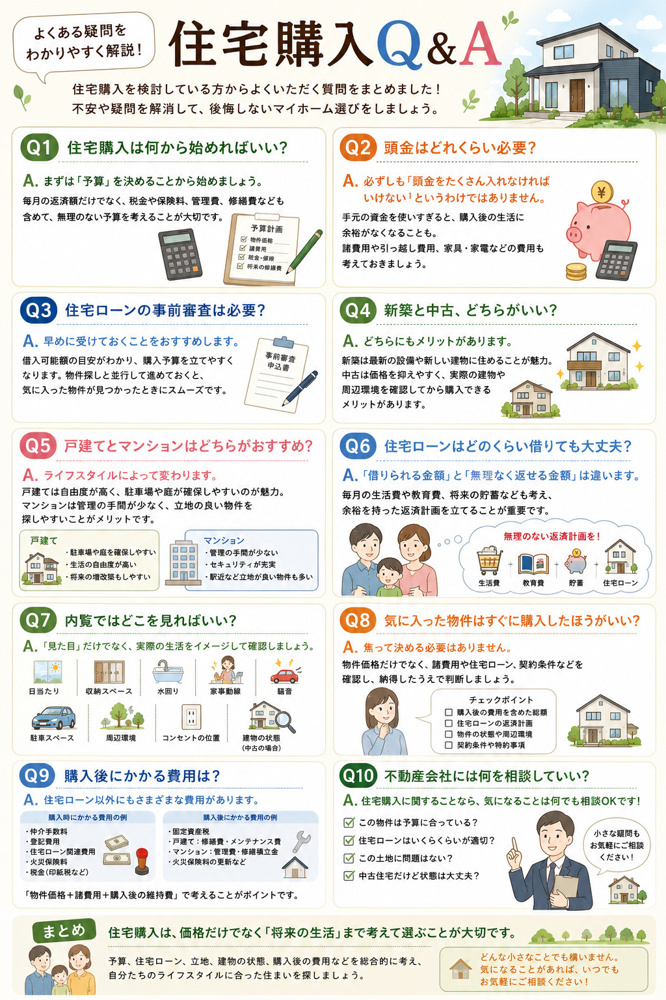
マイホーム購入は大きな買い物だからこそ、無理のない資金計画を立てることが大切です。
「いくら借りられるか」だけではなく、「無理なく返済できる金額はいくらなのか」を考えて、物件探しを進めていきましょう。
住宅ローンについて分からないことがあれば、不動産会社や金融機関に早めに相談するのがおすすめです。