繰上げ返済とは
繰上げ返済とは? ~メリット・種類・注意点をわかりやすく解説~
住宅ローンを返済していると、「余裕資金ができたら繰上げ返済したほうがいい?」と考えることがあります。
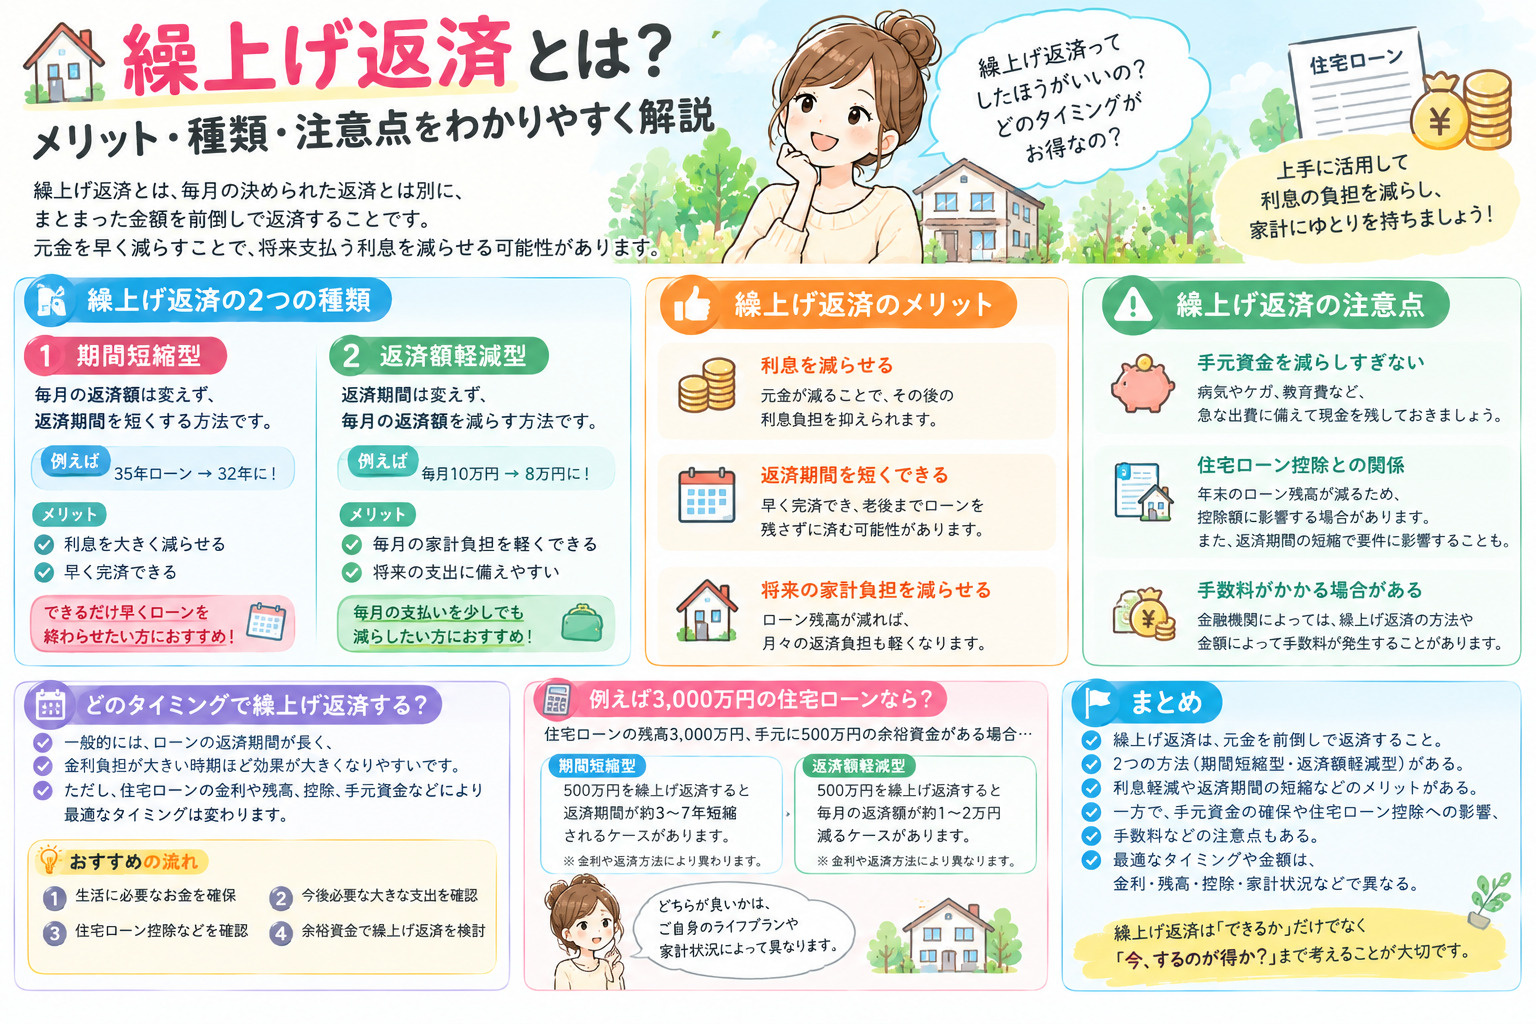
繰上げ返済とは、毎月の決められた返済とは別に、まとまった金額を前倒しで返済することです。
元金を早く減らすことで、将来支払う利息を減らせる可能性があります。
繰上げ返済には2種類ある
繰上げ返済には、大きく分けて2つの方法があります。
① 期間短縮型
毎月の返済額は基本的に変えず、住宅ローンの返済期間を短くする方法です。
例えば、35年ローンを組んでいて繰上げ返済をすると、返済終了時期を数年早められる場合があります。
メリット
* 支払う利息を大きく減らしやすい
* 住宅ローンを早く完済できる
「できるだけ早くローンを終わらせたい」という方に向いています。
② 返済額軽減型
返済期間は基本的に変えず、毎月の返済額を減らす方法です。
例えば、毎月10万円返済していたところ、繰上げ返済後に毎月8万円程度になる、といったケースがあります。
メリット
* 毎月の家計負担を軽くできる
* 教育費や生活費など、将来の支出に備えやすい
「毎月の支払いを少しでも減らしたい」という方に向いています。
繰上げ返済のメリット
利息を減らせる
住宅ローンは、借入元金に対して利息が発生します。
早い段階で元金を減らすほど、その後の利息負担を抑えられる可能性があります。
返済期間を短くできる
期間短縮型を利用すれば、住宅ローンの完済時期を早められます。
老後までローンを残したくないという方にとって、大きなメリットです。
将来の家計負担を減らせる
住宅ローンの残高が減れば、将来の返済負担も軽くなります。
ただし、手元のお金を繰上げ返済に使いすぎないことも大切です。
繰上げ返済の注意点
繰上げ返済にはメリットだけでなく、注意点もあります。
手元資金を減らしすぎない
繰上げ返済を優先して貯金を使い切ってしまうのは避けたいところです。
病気やケガ、転職、教育費、車の買い替えなど、急な支出に備えてある程度の現金を手元に残しておくことが大切です。
住宅ローン控除との関係
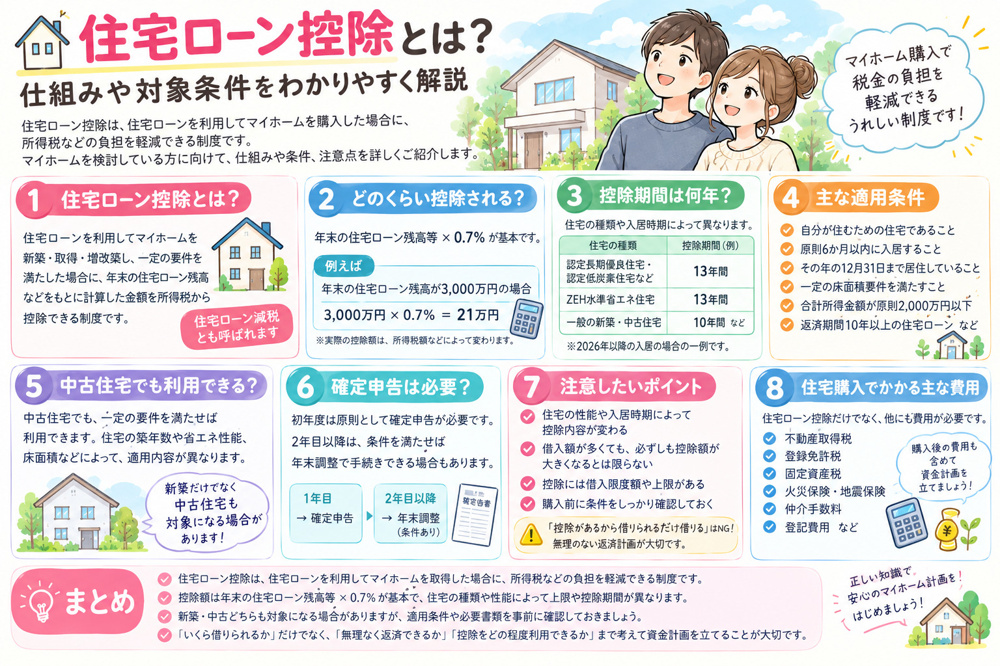
住宅ローン控除を利用している場合は、繰上げ返済によって年末の住宅ローン残高が減るため、控除額に影響する可能性があります。
また、繰上げ返済によって返済期間が短くなり、住宅ローン控除の要件に影響するケースもあるため、実行前に確認しましょう。
手数料がかかる場合がある
金融機関によっては、繰上げ返済の方法や金額によって手数料がかかる場合があります。
インターネットから手続きする場合は無料、窓口では手数料が必要など、条件が異なることもあります。
どのタイミングで繰上げ返済する?
一般的には、ローンの返済期間が長く、金利負担が大きい時期ほど、繰上げ返済による利息軽減効果が大きくなりやすいです。
ただし、住宅ローンの金利や残高、住宅ローン控除、手元資金などによって最適なタイミングは変わります。
「貯金を全部繰上げ返済に使う」のではなく、
①生活に必要なお金を確保
②今後必要になる大きな支出を確認
③住宅ローン控除などを確認
④余裕資金で繰上げ返済を検討
という順番で考えると安心です。
例えば3,000万円の住宅ローンなら?
例えば、住宅ローンの残高が3,000万円あり、手元に500万円の余裕資金があるとします。
500万円をすべて繰上げ返済するのではなく、今後の生活費や教育費、急な出費などを考えたうえで、余裕のある金額だけを繰上げ返済する方法があります。
また、500万円を繰上げ返済する場合でも、期間短縮型と返済額軽減型では効果が異なります。
「利息をできるだけ減らしたい」のか、「毎月の負担を減らしたい」のかを考えて選びましょう。
まとめ
繰上げ返済は、住宅ローンの元金を前倒しで返済することで、利息負担の軽減や返済期間の短縮などが期待できる方法です。
一方で、手元資金を減らしすぎると、急な出費に対応できなくなる可能性があります。
また、住宅ローン控除への影響や金融機関の手数料なども確認が必要です。
「繰上げ返済できるか」だけでなく、「今、繰上げ返済するのが本当に得なのか」まで考えることが大切です。
住宅ローンの残高・金利・返済期間・住宅ローン控除・手元資金などを総合的に確認し、自分の家計に合った返済計画を立てましょう。