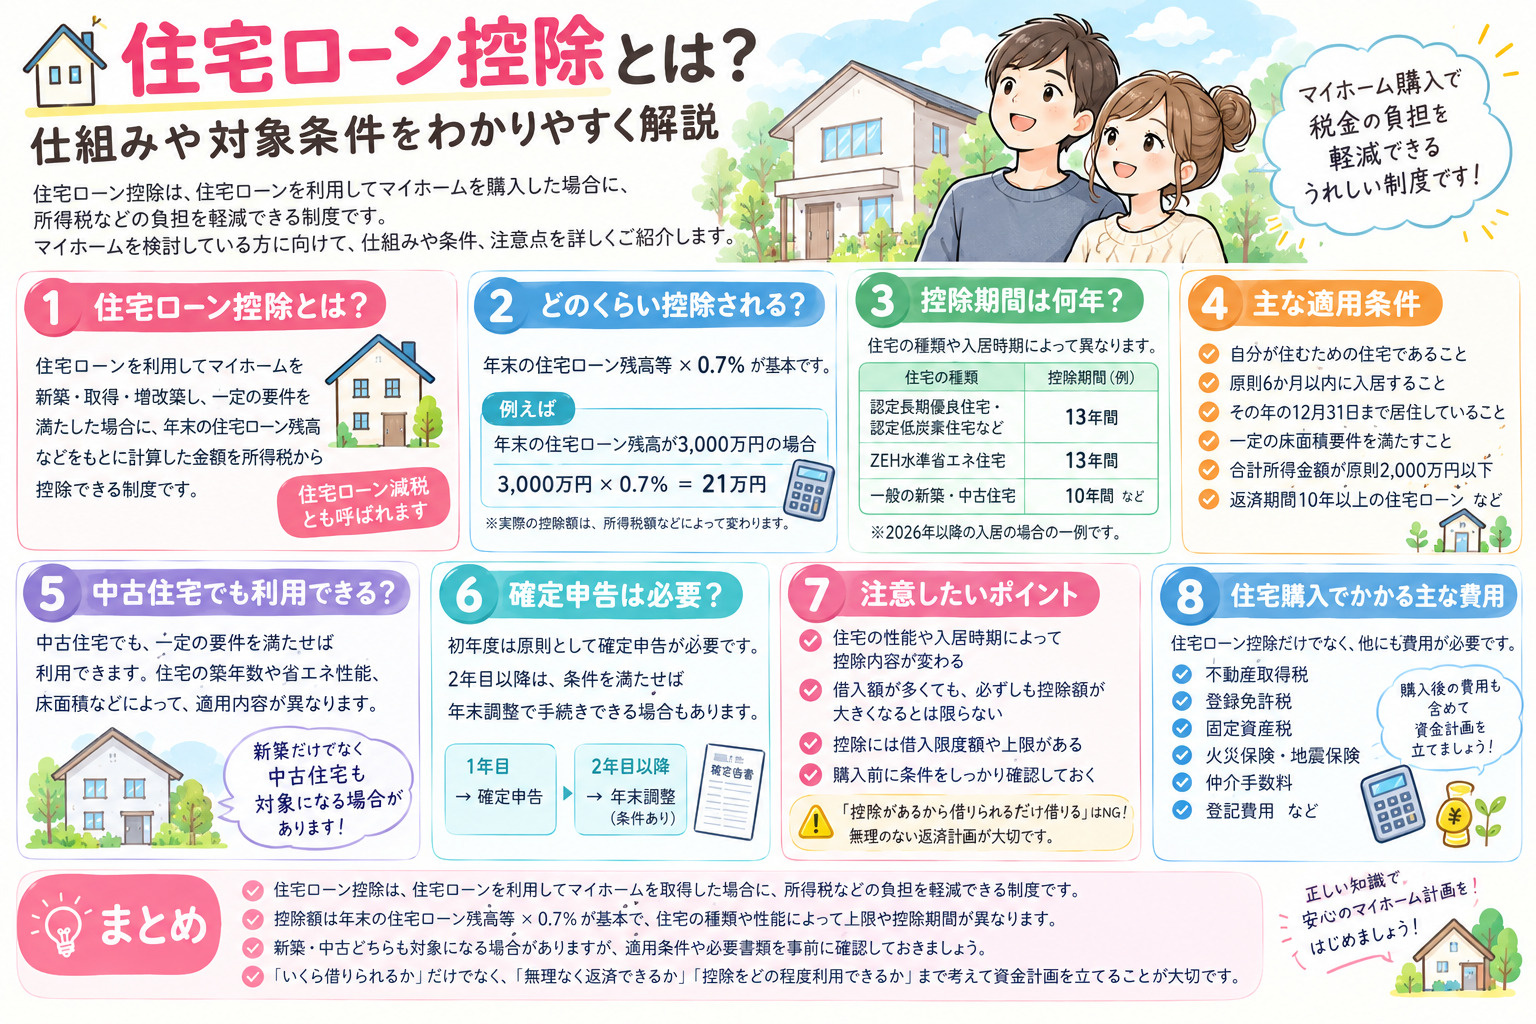
住宅ローン控除
住宅ローン控除とは? ~仕組みや対象条件をわかりやすく解説~
マイホームを購入するとき、多くの方が利用を検討するのが「住宅ローン控除」です。
「住宅ローンを借りると税金が安くなるって本当?」
「新築と中古で違いはある?」
「どのくらい控除されるの?」
今回は、住宅購入で知っておきたい住宅ローン控除(住宅借入金等特別控除)について、分かりやすく解説します。
住宅ローン控除とは?
住宅ローン控除とは、住宅ローンを利用してマイホームを新築・取得・増改築し、一定の要件を満たした場合に、年末時点の住宅ローン残高などをもとに計算した金額を所得税から控除できる制度です。
一般的には「住宅ローン減税」とも呼ばれています。
住宅を購入するときには、物件価格だけでなく住宅ローンや税金、諸費用なども含めて資金計画を立てることが大切です。
どのくらい控除される?
現在の住宅ローン控除では、基本的に年末の住宅ローン残高等×0.7%を基準として控除額が計算されます。
ただし、控除できる金額には、住宅の種類や入居した年などによって上限があります。
例えば、年末の住宅ローン残高が3,000万円だった場合、
3,000万円 × 0.7% = 21万円
となります。
ただし、実際に控除できる金額は所得税額などによっても変わるため、「必ず21万円がそのまま戻ってくる」という意味ではありません。
控除期間は何年?
住宅の種類や入居時期によって異なります。
例えば、2026年以降に入居する新築住宅では、認定長期優良住宅・認定低炭素住宅やZEH水準省エネ住宅などについて、一定の要件を満たせば13年間の控除対象となります。
一方、省エネ基準適合住宅やその他の住宅では、住宅の種類によって控除期間や借入限度額が異なります。
そのため、住宅を購入するときは「新築か中古か」だけでなく、省エネ性能など住宅の区分も確認しておきましょう。
中古住宅でも利用できる?
中古住宅でも、一定の要件を満たせば住宅ローン控除を利用できます。
2026年以降に入居する中古住宅についても、住宅の性能区分などによって借入限度額や控除期間が異なります。
中古住宅を購入する場合は、
・住宅の築年数
・住宅の省エネ性能
・床面積
・住宅ローンの返済期間
・自分が実際に住む住宅か
などを事前に確認することが大切です。
主な適用条件
住宅ローン控除を利用するには、さまざまな要件があります。
代表的なものとして、
・自分が住むための住宅であること
・原則として取得後6か月以内に入居すること
・その年の12月31日まで引き続き居住していること
・一定の床面積要件を満たすこと
・合計所得金額が原則2,000万円以下であること
・返済期間10年以上の住宅ローンであること
などがあります。
※住宅の種類や特例によって要件が異なる場合があります。
住宅ローン控除には確定申告が必要?
住宅ローン控除を初めて利用する場合、原則として確定申告が必要です。
給与所得者の場合、2年目以降は一定の条件を満たせば、勤務先の年末調整で手続きを行える場合があります。
また、金融機関が調書方式に対応している場合には、マイナポータル連携によって住宅ローンの年末残高等の情報を活用できる仕組みもあります。
住宅ローン控除で注意したいこと
住宅ローン控除は便利な制度ですが、住宅を購入すれば誰でも利用できるわけではありません。
特に注意したいのが、住宅の性能や入居時期によって控除内容が変わることです。
また、住宅ローンの借入額が大きければ、その分必ず控除額が大きくなるとは限りません。
控除には借入限度額や控除額の上限があるため、住宅購入前に確認しておきましょう。
住宅購入では「税金」まで考えて資金計画を
住宅購入では、物件価格だけを見て予算を決めるのではなく、
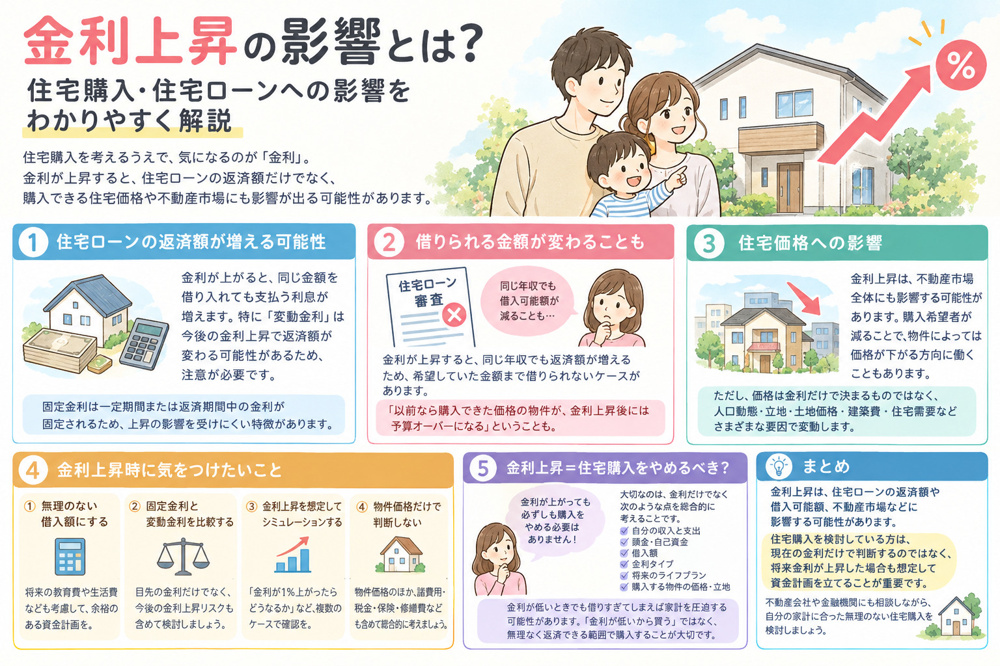
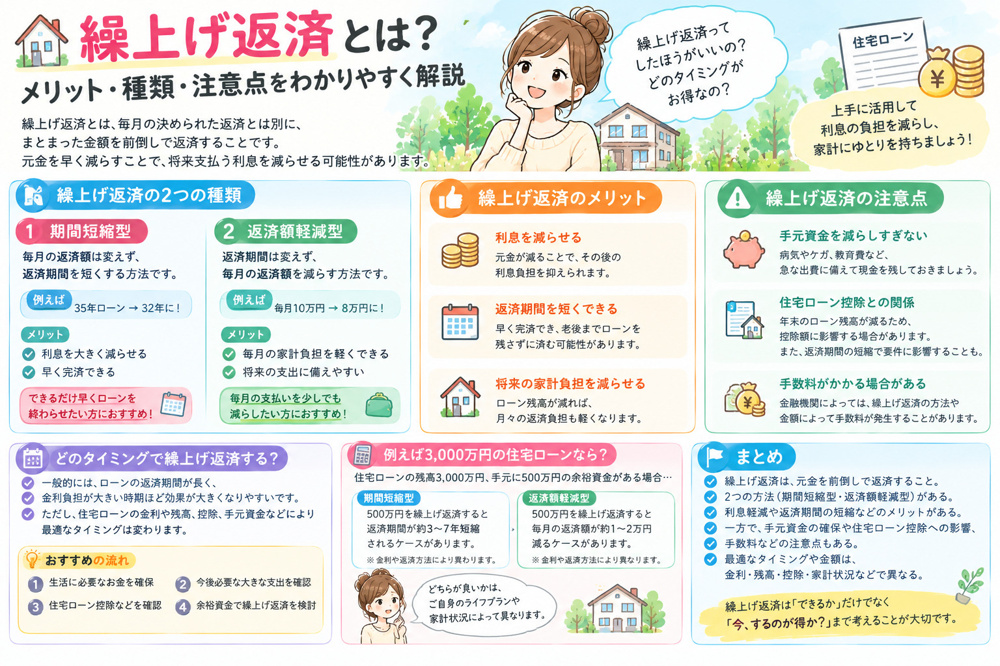
・住宅ローン
・住宅ローン控除
・不動産取得税
・登録免許税
・固定資産税
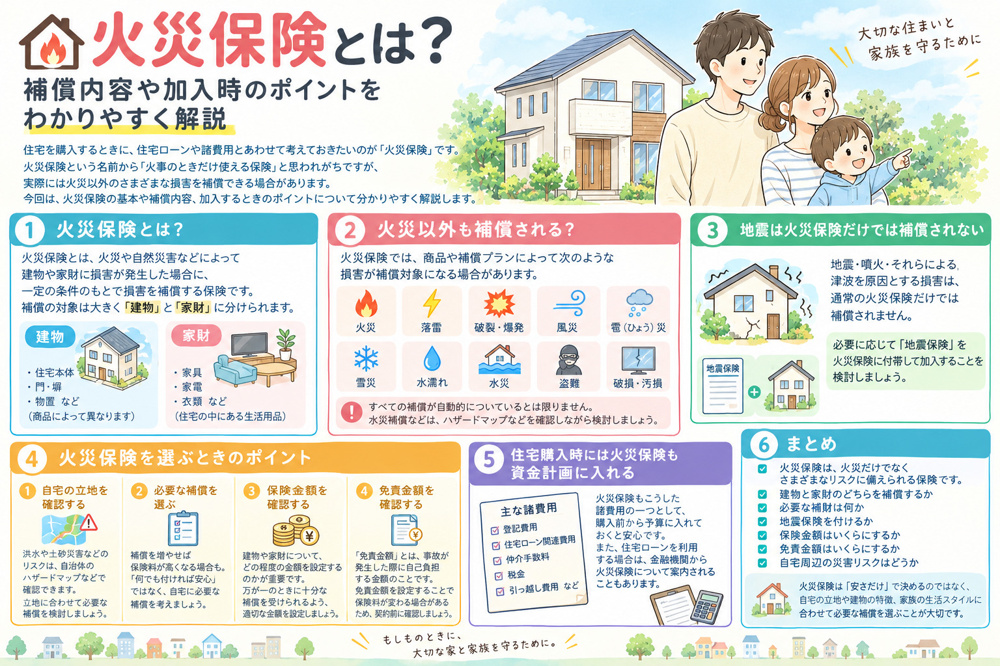
・火災保険
・地震保険
・仲介手数料
・登記費用
など、購入後まで含めた費用を考えることが重要です。
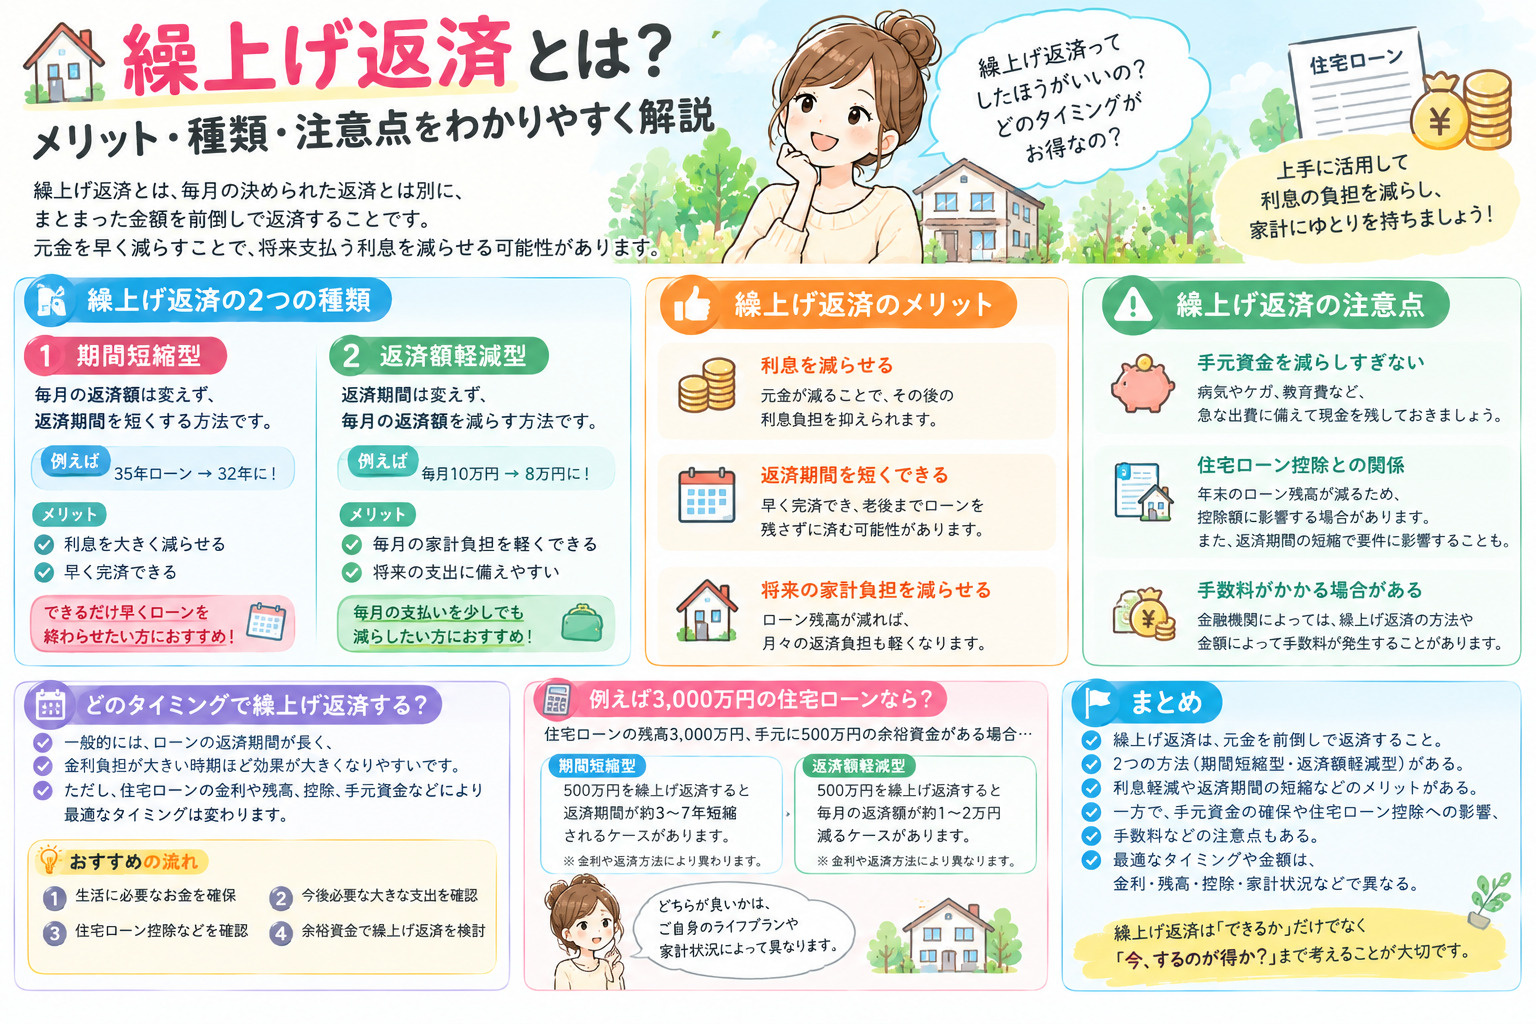
住宅ローン控除を利用できれば税負担を軽減できる可能性がありますが、「控除があるから借りられるだけ借りる」という考え方はおすすめできません。
毎月無理なく返済できる金額を基準に住宅ローンを組むことが大切です。
まとめ
住宅ローン控除は、住宅ローンを利用してマイホームを取得した場合などに、一定の要件を満たすことで所得税などの負担を軽減できる制度です。
ポイントは、
・年末の住宅ローン残高などをもとに控除額を計算する
・基本的な控除率は0.7%
・住宅の種類や性能によって上限や控除期間が異なる
・新築だけでなく中古住宅も対象になる場合がある
・初年度は原則として確定申告が必要
・住宅購入前に適用条件を確認することが大切
という点です。
住宅購入を検討している方は、「いくら借りられるか」だけでなく「無理なく返済できるか」「住宅ローン控除をどの程度利用できるか」まで考えて資金計画を立てることをおすすめします。
※住宅ローン控除は入居年・住宅性能・所得・床面積などによって適用条件や控除額が変わります。実際に購入する際は、最新の国税庁情報や税理士等の専門家に確認しましょう。