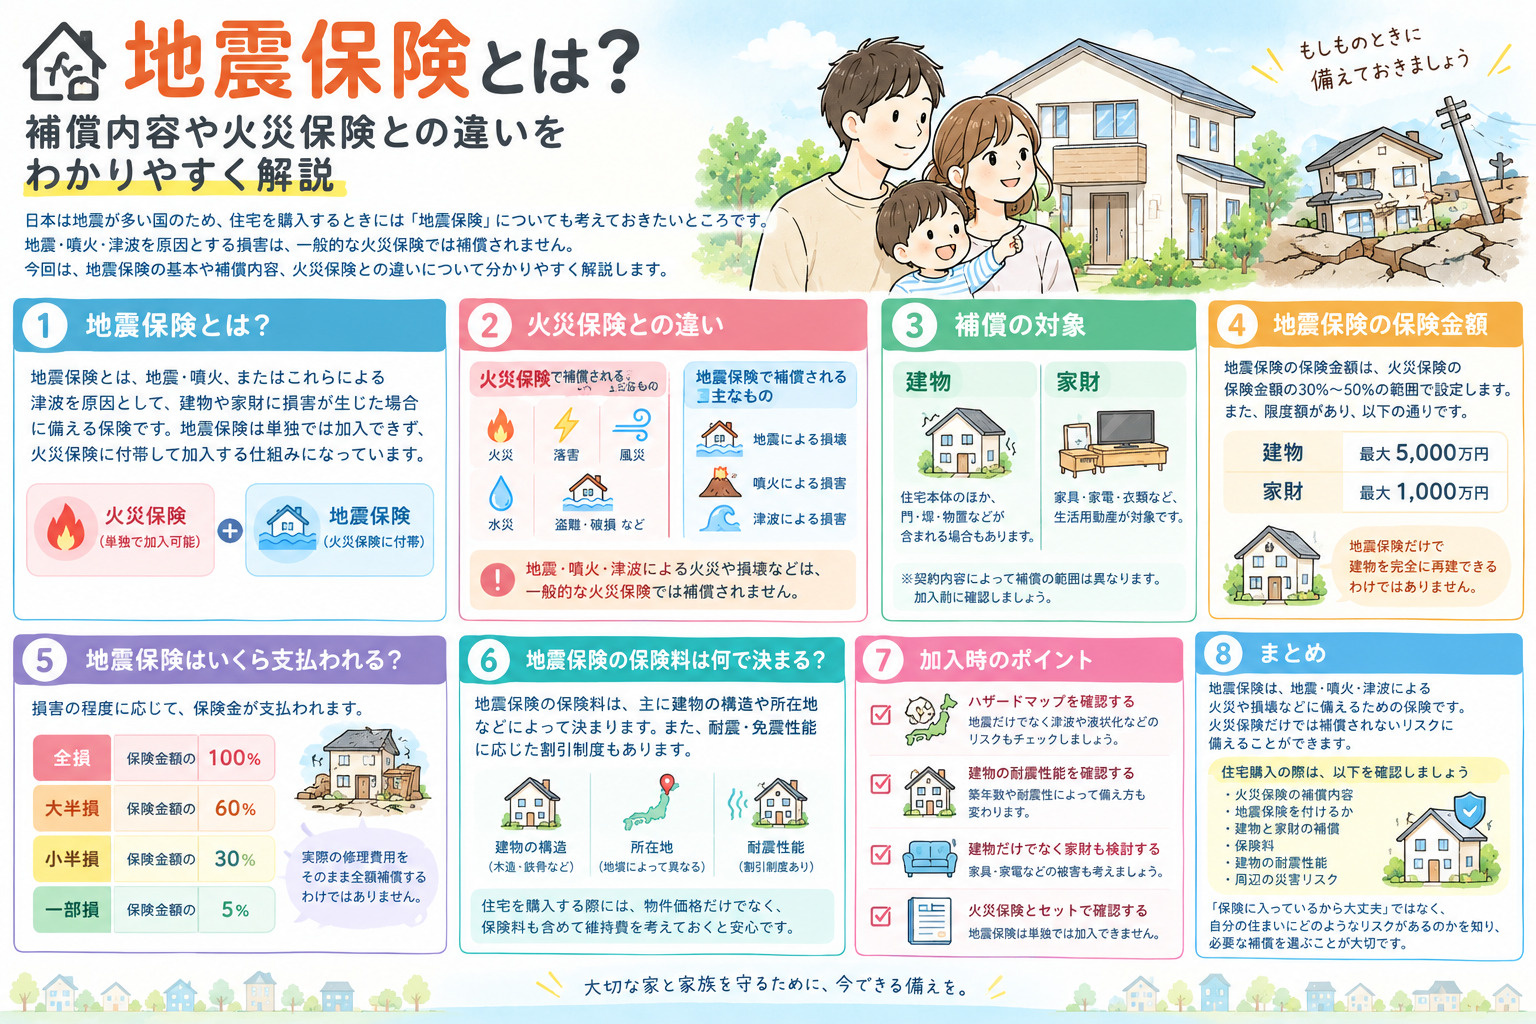
地震保険とは
地震保険とは? ~補償内容や火災保険との違いをわかりやすく解説~
日本は地震が多い国のため、住宅を購入するときには「地震保険」についても考えておきたいところです。
「火災保険に入っていれば、地震による火災も補償されるの?」と思われる方もいるかもしれません。
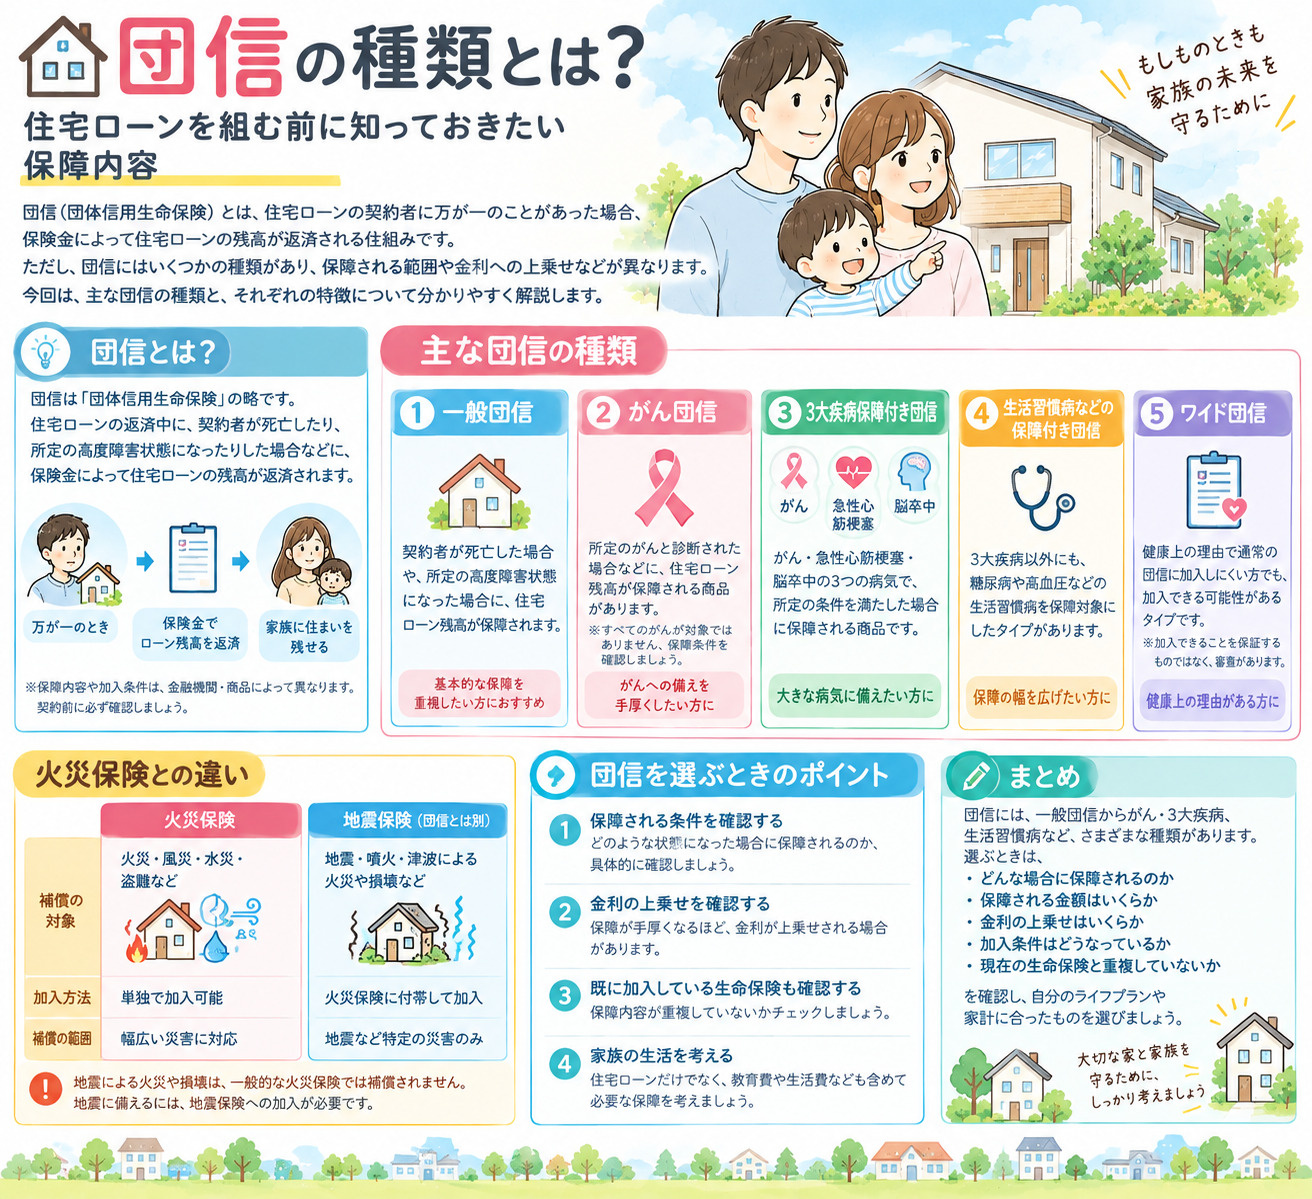
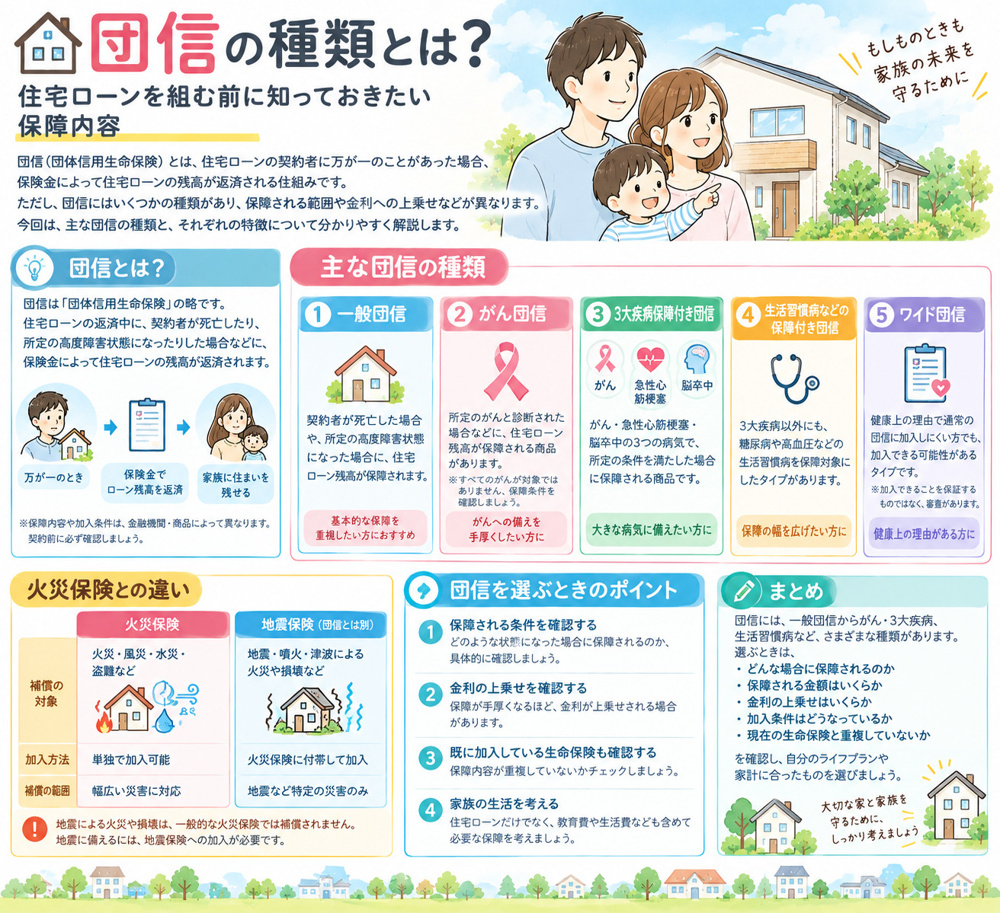
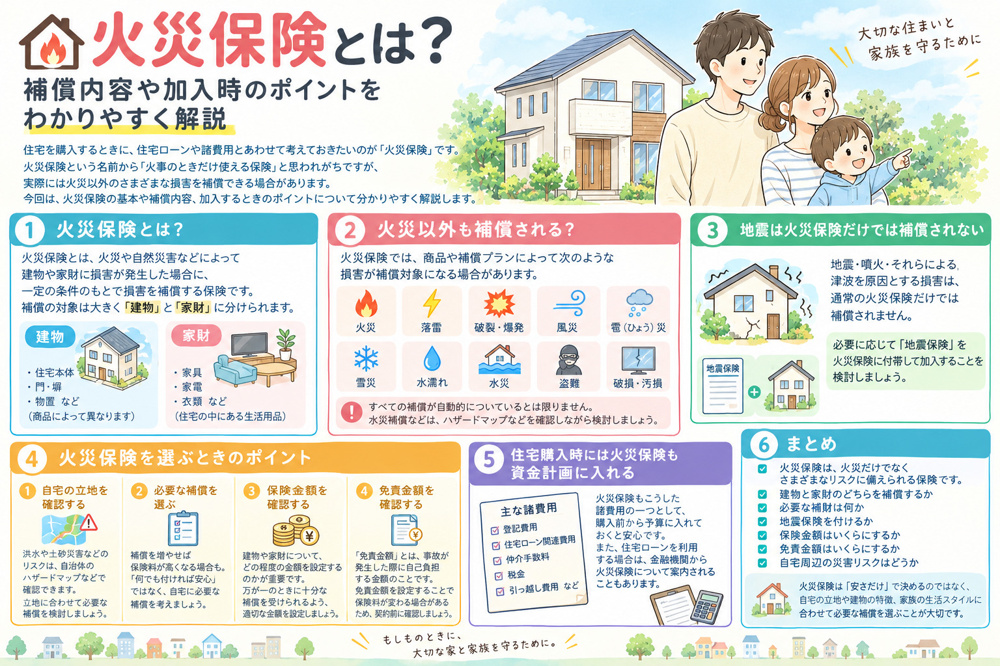
実は、地震・噴火・津波を原因とする火災や損壊などは、一般的な火災保険では補償されません。
そこで重要になるのが「地震保険」です。
今回は、地震保険の基本や補償内容、火災保険との違いについて分かりやすく解説します。
地震保険とは?
地震保険とは、地震・噴火、またはこれらによる津波を原因として、建物や家財に損害が生じた場合に備える保険です。
地震保険は単独で加入することはできず、火災保険に付帯して加入する仕組みになっています。
火災保険の契約時に加入するほか、火災保険の契約期間中に途中から地震保険を付けることもできます。
火災保険との違い
通常の火災保険では、火災や風災、水災など、契約内容に応じてさまざまな損害が補償されます。
しかし、地震が原因となった火災や建物の損壊、津波による被害などは、通常の火災保険では補償されません。
例えば、
地震で火災が発生した
→ 火災保険だけでは補償されない場合がある
という点には注意が必要です。
地震によるリスクに備えるためには、地震保険への加入を検討する必要があります。
地震保険の対象になるもの
地震保険の対象は、主に次の2つです。
建物 :住宅などの居住用建物が対象となります。
家財 :家具や家電、衣類など、住宅内にある生活用動産が対象となります。
ただし、すべての物が対象になるわけではないため、契約内容を確認することが大切です。
地震保険の保険金額には上限がある
地震保険の保険金額は、火災保険の保険金額の30%~50%の範囲で設定します。
また、限度額があり、
* 建物:5,000万円
* 家財:1,000万円
となっています。
そのため、地震保険だけで建物を完全に建て直すための費用をすべて補えるとは限りません。
地震保険は、被災後の生活再建を支えることを大きな目的とした制度です。
地震保険はいくら支払われる?
地震保険では、実際の修理費用をそのまま全額補償するのではなく、損害の程度に応じて保険金が支払われます。
現在は、
* 全損:保険金額の100%
* 大半損:保険金額の60%
* 小半損:保険金額の30%
* 一部損:保険金額の5%
という4つの区分があります。
そのため、「少し壊れたから修理費をそのまま支払ってもらえる」という仕組みではありません。
地震保険の保険料は何で決まる?
地震保険の保険料は、主に建物の構造や所在地などによって決まります。
また、建物の免震・耐震性能などに応じた割引制度があります。
住宅を購入するときには、物件価格だけでなく、こうした保険料も含めて維持費を考えておくと安心です。
地震保険料控除もある
地震保険料を支払った場合、一定の条件を満たせば「地震保険料控除」の対象となり、所得税や住民税の負担が軽減される場合があります。
加入を検討する際には、保険料だけでなく税制上の取り扱いについても確認しておきましょう。
住宅購入時に確認したいポイント
地震保険を検討するときは、次のポイントを確認しましょう。
① ハザードマップを確認する
購入予定の住宅が、地震だけでなく津波や液状化などのリスクをどの程度抱えているのか確認しましょう。
② 建物の耐震性能を確認する
築年数や耐震性能によって、地震への備え方も変わります。
中古住宅を購入する場合は、耐震性についても確認しておくと安心です。
③ 建物だけでなく家財も検討する
住宅だけでなく、家具・家電などの家財にも被害が出る可能性があります。
建物と家財、それぞれについて必要な補償を考えましょう。
④ 火災保険とセットで確認する
地震保険は単独では加入できません。
火災保険を検討するときに、地震保険を付けるかどうかも一緒に考えるとスムーズです。
まとめ
地震保険は、地震・噴火・津波による火災や損壊などに備えるための保険です。
通常の火災保険だけでは、地震が原因となる損害が補償されない場合があるため、地震への備えを考える際には地震保険についても確認することが大切です。
住宅購入では、
* 火災保険の補償内容
* 地震保険を付けるか
* 建物と家財の補償
* 保険料
* 建物の耐震性能
* 周辺の災害リスク
などを総合的に確認しましょう。
「保険に入っているから大丈夫」ではなく、自分の住まいにどのようなリスクがあるのかを知ったうえで、必要な補償を選ぶことが大切です。