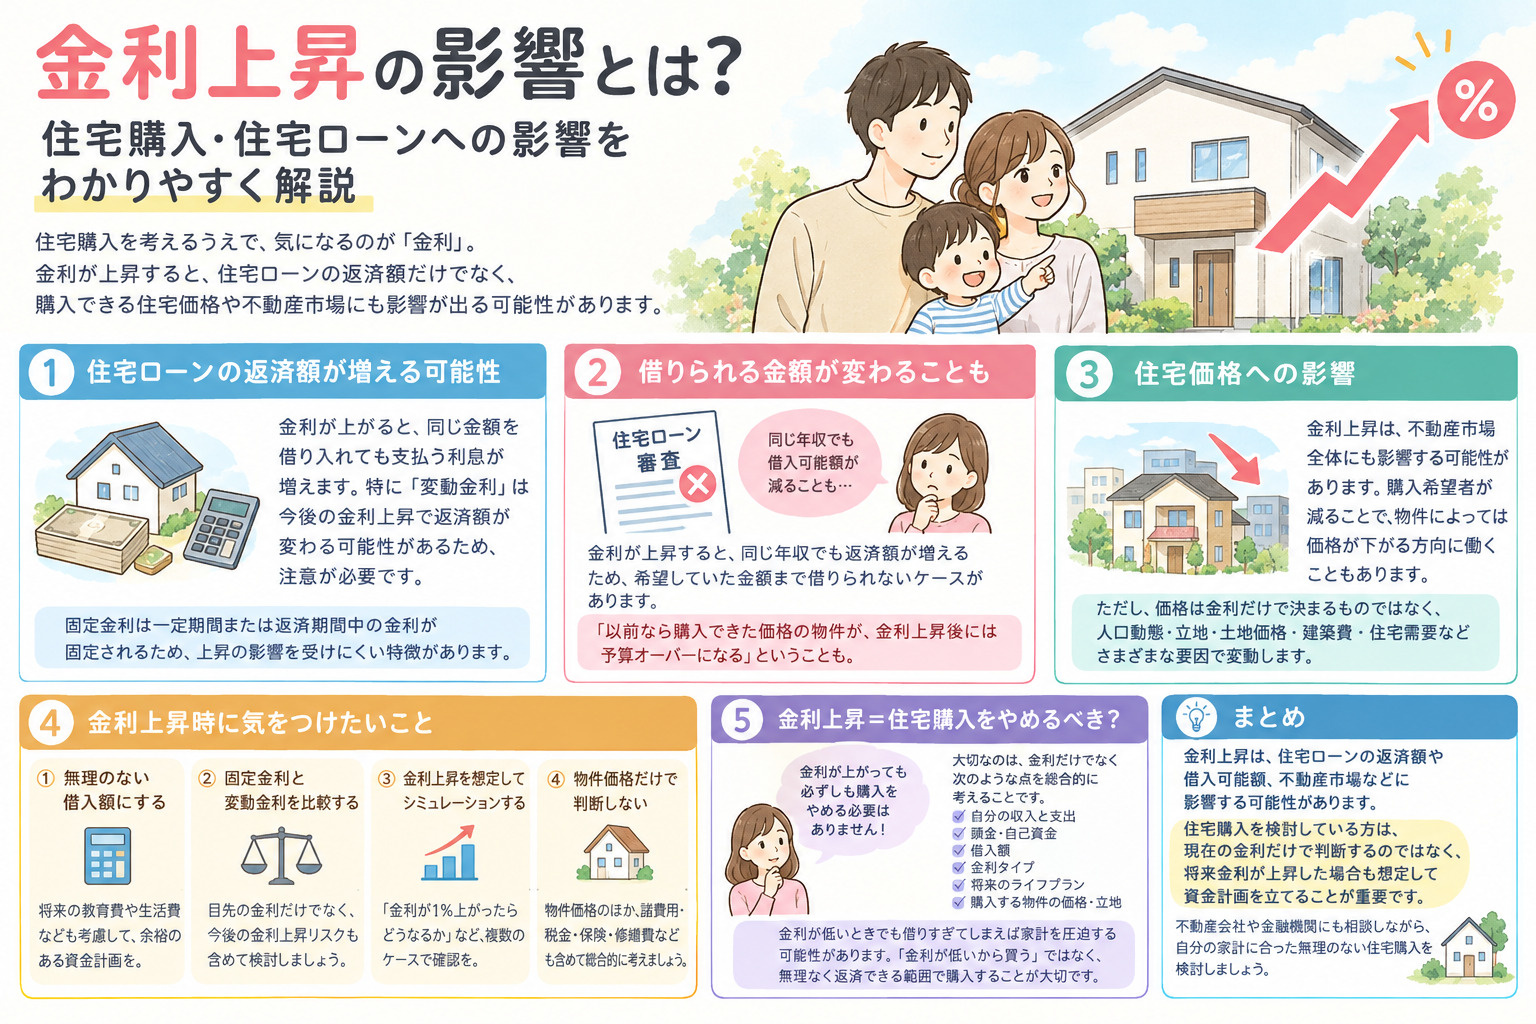
金利上昇の影響とは
金利上昇の影響とは? ~住宅購入・住宅ローンへの影響をわかりやすく解説~
住宅購入を考えるうえで、気になるのが「金利」です。
金利が上昇すると、住宅ローンの返済額だけでなく、購入できる住宅価格や不動産市場にも影響が出る可能性があります。
今回は、金利上昇によって住宅購入にどのような影響があるのか、分かりやすく解説します。
金利が上昇すると住宅ローンはどうなる?
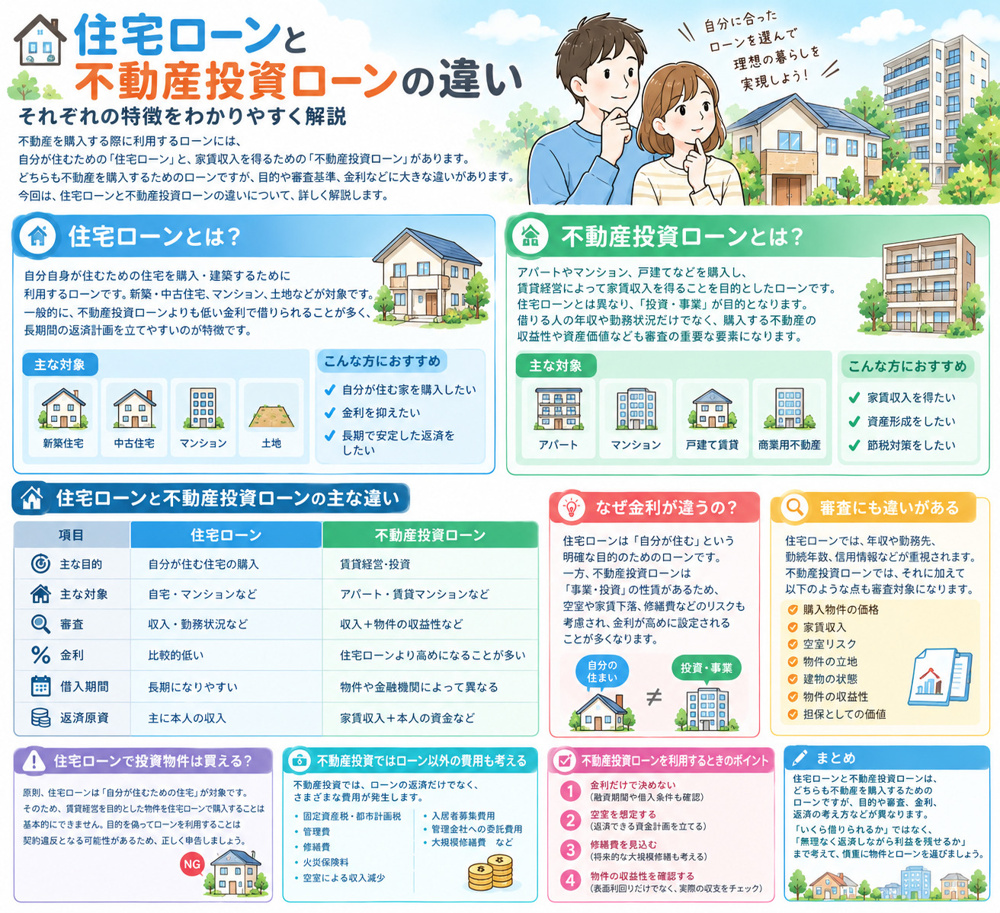
住宅ローンの金利が上がると、同じ金額を借り入れた場合でも、支払う利息が増える可能性があります。
特に「変動金利」の住宅ローンでは、金利の変化によって将来的な返済額が変わる可能性があるため、金利動向には注意が必要です。
一方、「固定金利」は一定期間または返済期間中の金利が固定されるため、金利上昇による影響を受けにくいという特徴があります。
毎月の返済額が増える可能性
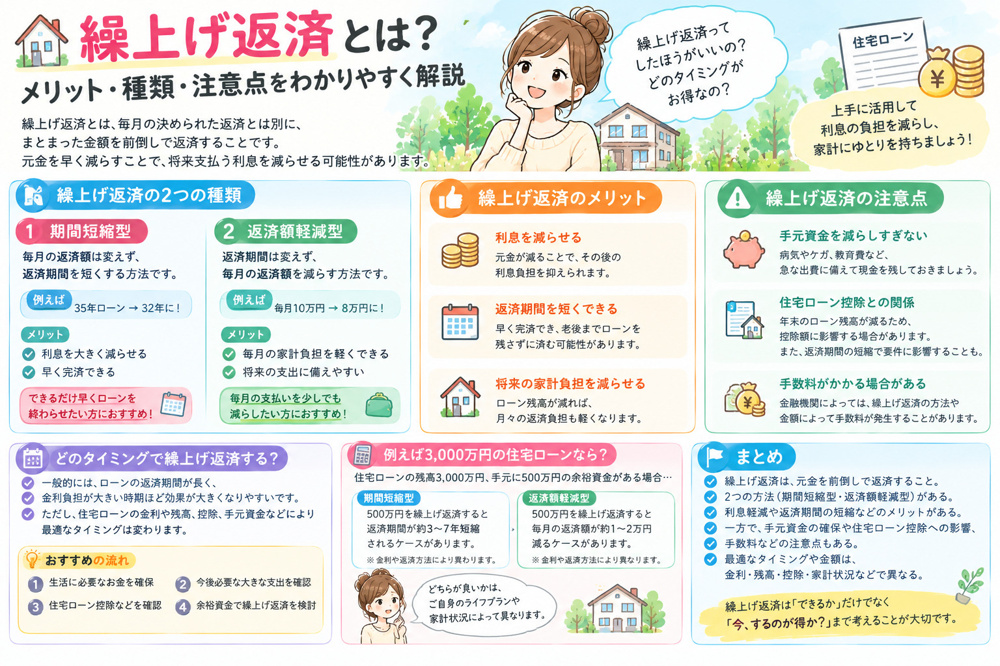
例えば、3,000万円を住宅ローンで借りる場合、金利が低いときと高いときでは、総返済額に差が生じます。
金利が上昇すると、毎月の返済額が増えたり、総返済額が大きくなったりする可能性があります。
そのため、住宅ローンを組む際には「今の金利で返済できるか」だけではなく、「金利が上昇した場合でも無理なく返済できるか」を考えることが大切です。
借りられる金額が変わることも
住宅ローンの審査では、年収に対する返済負担などが考慮されます。
金利が上昇すると、同じ年収でも返済額が増えるため、希望していた金額まで借りられないケースも考えられます。
「以前なら購入できた価格の物件が、金利上昇後には予算オーバーになる」ということもあります。
住宅価格への影響
金利上昇は、住宅を購入する人だけでなく、不動産市場全体にも影響する可能性があります。
住宅ローンの負担が大きくなると、購入を一時的に見送る人が増えることがあります。
購入希望者が減少すると、物件によっては価格が下がる方向に働く可能性もあります。
ただし、不動産価格は金利だけで決まるものではありません。
人口動態、立地、土地価格、建築費、住宅需要など、さまざまな要因によって変動します。
金利上昇時に住宅購入で気をつけたいこと
金利が上昇しているときは、次のポイントを確認しておきましょう。
① 無理のない借入額にする
「借りられる金額」と「無理なく返せる金額」は同じとは限りません。
将来の教育費や生活費、車の購入なども考慮して、余裕を持った資金計画を立てましょう。
② 固定金利と変動金利を比較する
それぞれにメリット・デメリットがあります。
目先の金利だけで決めるのではなく、今後の金利上昇リスクや家計への影響も含めて検討しましょう。
③ 金利上昇を想定してシミュレーションする
現在の金利だけでなく、金利が上昇した場合の返済額も確認しておくと安心です。
「金利が1%上がったらどうなるか」など、複数のケースで考えてみましょう。
④ 物件価格だけで判断しない
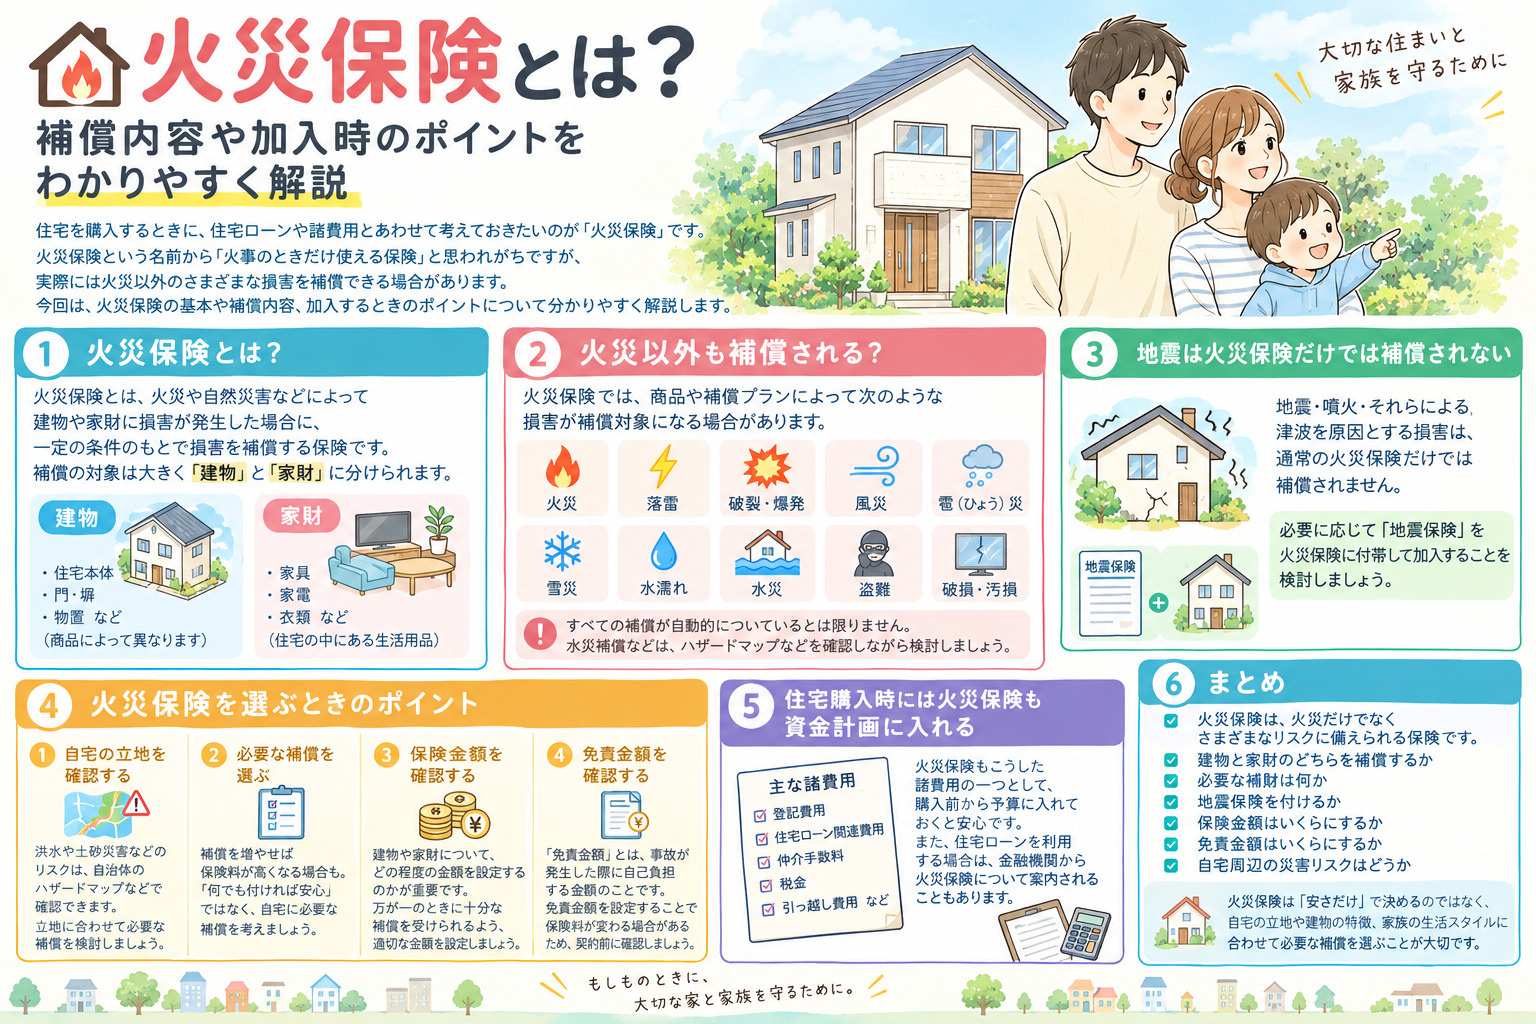
住宅購入では、物件価格以外にも諸費用、税金、保険、修繕費などさまざまな費用がかかります。
金利上昇によるローン負担も含めて、総合的な予算を決めることが重要です。
金利上昇=住宅購入をやめるべき?
金利が上昇しているからといって、必ずしも住宅購入をやめる必要があるわけではありません。
大切なのは、金利だけを見るのではなく、
* 自分の収入と支出
* 頭金・自己資金
* 借入額
* 金利タイプ
* 将来のライフプラン
* 購入する物件の価格・立地
などを総合的に考えることです。
また、金利が低いときでも借りすぎてしまえば家計を圧迫する可能性があります。
「金利が低いから買う」のではなく、「無理なく返済できる範囲で購入する」という考え方が大切です。
まとめ
金利上昇は、住宅ローンの返済額や借入可能額、不動産市場などに影響する可能性があります。
住宅購入を検討している方は、現在の金利だけで判断するのではなく、将来金利が上昇した場合も想定して資金計画を立てることが重要です。
不動産会社や金融機関にも相談しながら、自分の家計に合った無理のない住宅購入を検討しましょう。