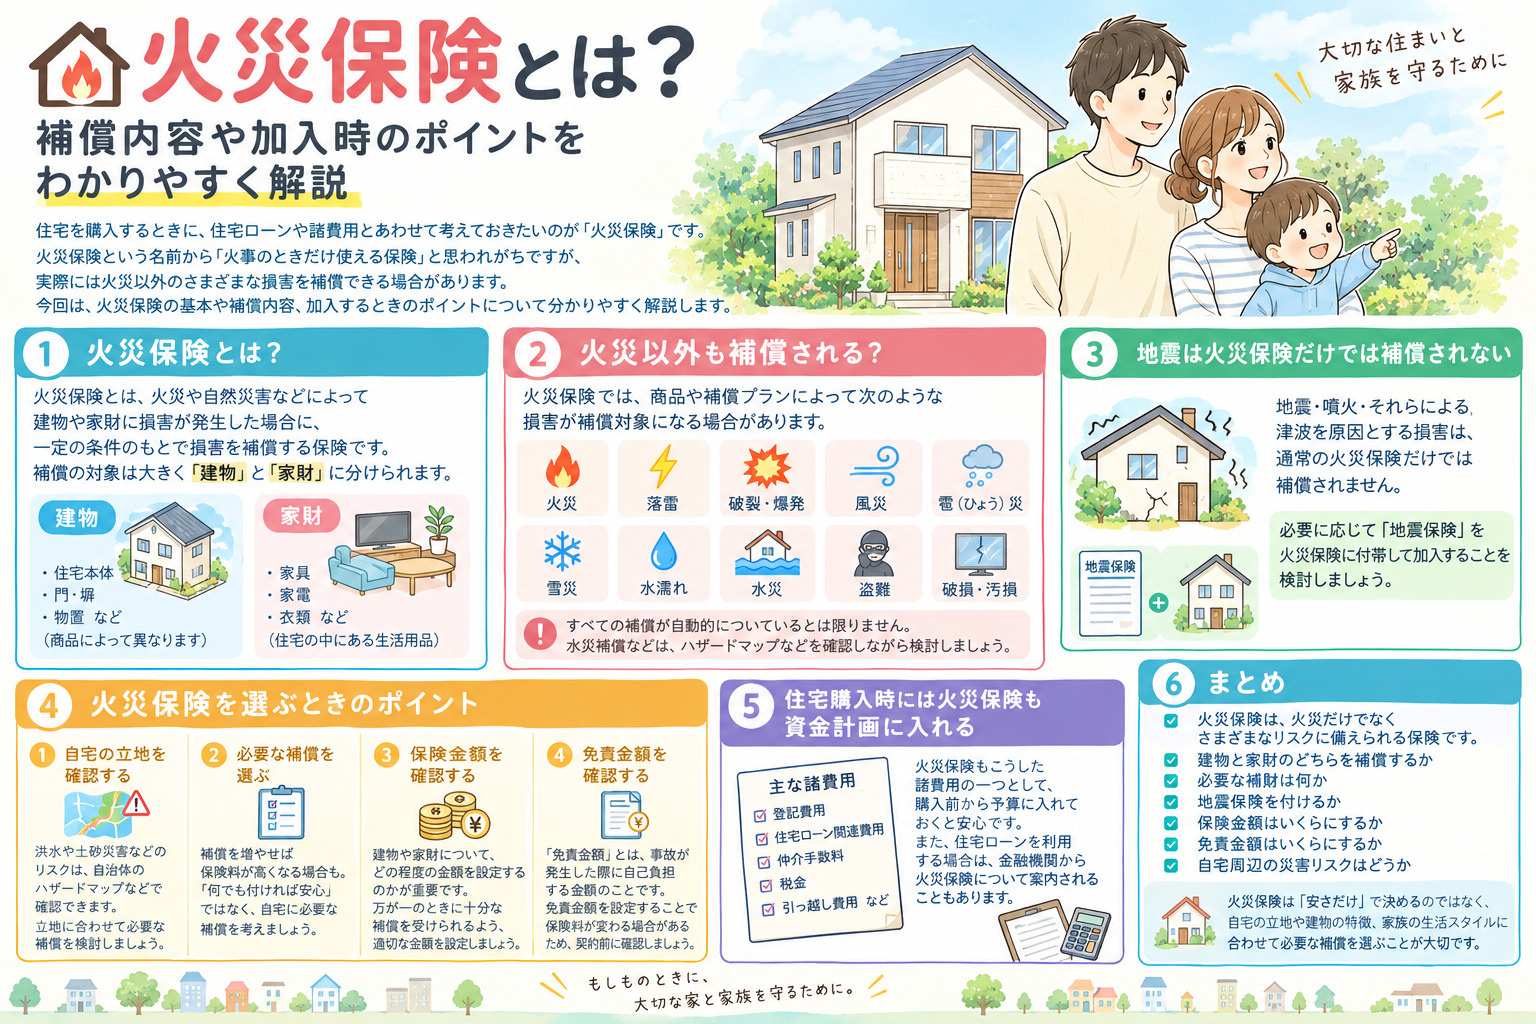
火災保険とは
火災保険とは? ~補償内容や加入時のポイントをわかりやすく解説~
住宅を購入するときに、住宅ローンや諸費用とあわせて考えておきたいのが「火災保険」です。
火災保険という名前から「火事のときだけ使える保険」と思われがちですが、実際には火災以外のさまざまな損害を補償できる場合があります。
今回は、火災保険の基本や補償内容、加入するときのポイントについて分かりやすく解説します。
火災保険とは?
火災保険とは、火災や自然災害などによって建物や家財に損害が発生した場合に、一定の条件のもとで損害を補償する保険です。
補償の対象は大きく「建物」と「家財」に分けられます。
建物には、住宅本体だけでなく、商品によっては門・塀・物置などが含まれる場合があります。
一方、家財は家具、家電、衣類など、住宅の中にある生活用品が対象となります。
どこまで補償されるかは契約内容によって異なるため、加入前に確認することが大切です。
火災以外も補償される?
火災保険では、商品や補償プランによって次のような損害が補償対象になる場合があります。
* 火災
* 落雷
* 破裂・爆発
* 風災
* 雹(ひょう)災
* 雪災
* 水濡れ
* 水災
* 盗難
* 破損・汚損
ただし、すべての補償が自動的についているとは限りません。
例えば、水災補償を付けるかどうかは、ハザードマップなどを確認しながら検討することが重要です。
建物と家財は別々に考える
火災保険では「建物」と「家財」を分けて考える必要があります。
例えば、火災によって住宅そのものが損害を受けた場合は「建物」の補償が関係します。
一方、家具や家電などが損害を受けた場合には「家財」の補償が関係します。
そのため、建物だけでなく、家財についても必要な補償を検討しましょう。
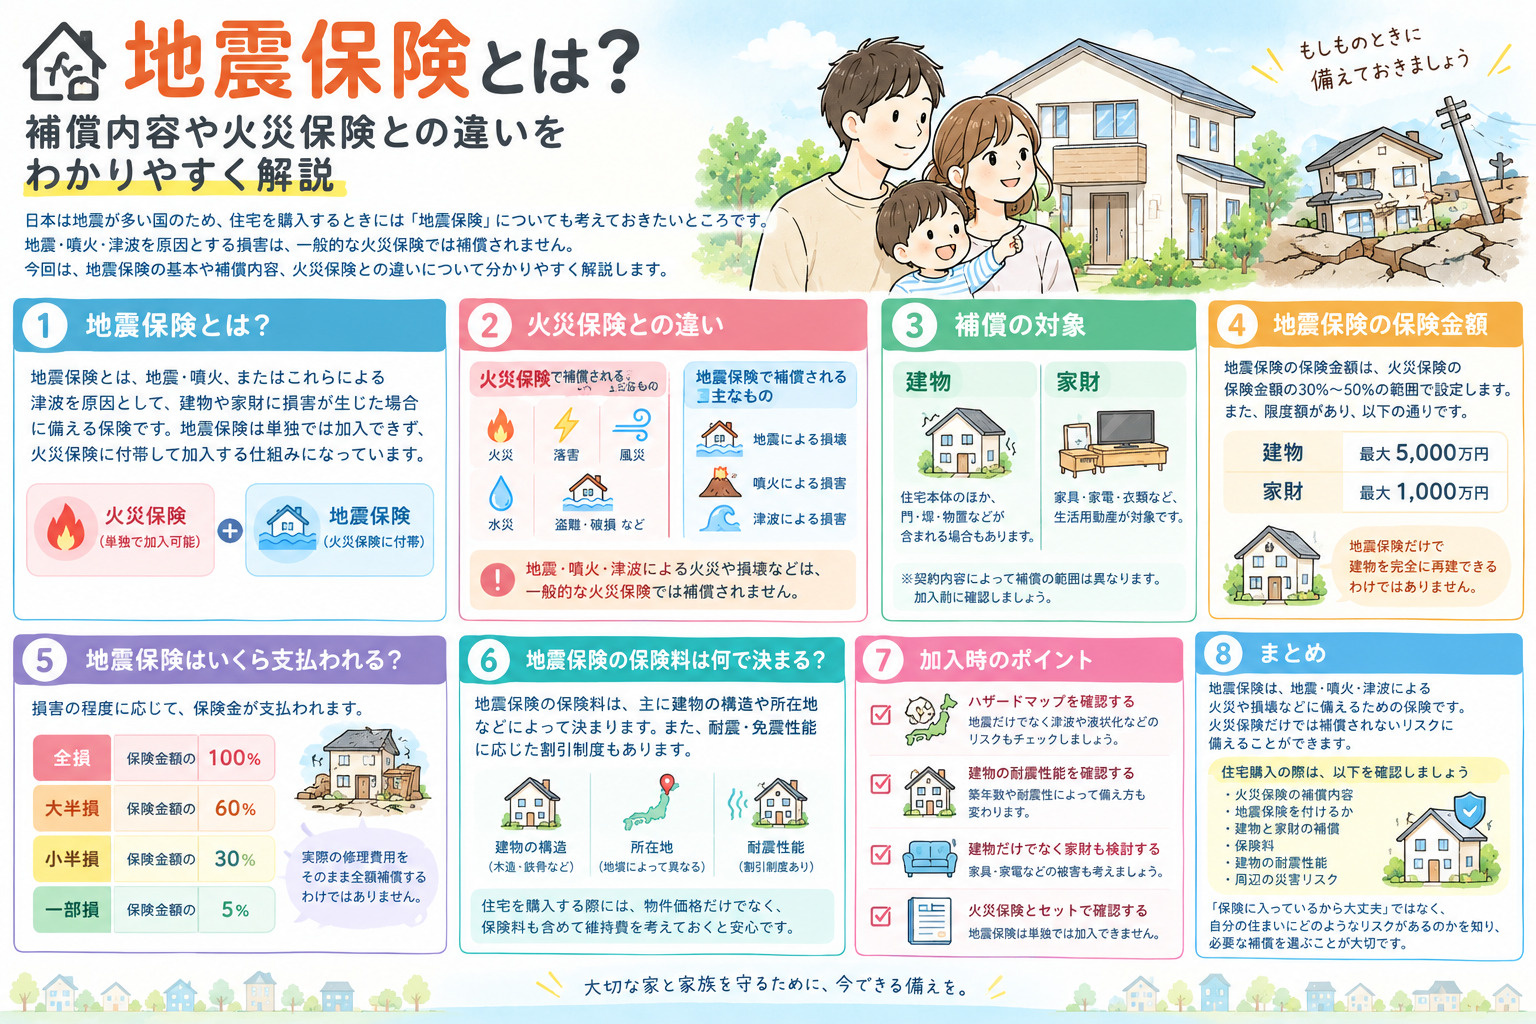
地震は火災保険だけでは補償されない
注意したいのが「地震」です。
一般的に、地震・噴火・それらによる津波を原因とする損害は、通常の火災保険だけでは補償されません。
必要に応じて「地震保険」を火災保険に付帯して加入することを検討します。
地震が多い日本では、住宅を購入する際に地震保険についても確認しておくと安心です。
火災保険を選ぶときのポイント
① 自宅の立地を確認する
住宅がどのような災害リスクを抱えているか確認しましょう。
洪水や土砂災害などのリスクは、自治体のハザードマップなどで確認できます。
立地に合わせて必要な補償を検討することが大切です。
② 必要な補償を選ぶ
補償を増やせば保険料が高くなる場合があります。
「何でも付ければ安心」というわけではなく、自宅に必要な補償を考えて選びましょう。
③ 保険金額を確認する
建物や家財について、どの程度の金額を設定するのかも重要です。
万が一のときに十分な補償を受けられるよう、適切な保険金額を設定しましょう。
④ 免責金額を確認する
「免責金額」とは、事故が発生した際に自己負担する金額のことです。
免責金額を設定することで保険料が変わる場合があるため、契約前に確認しておきましょう。
住宅購入時には火災保険も資金計画に入れる
住宅購入では、物件価格だけでなく、
登記費用、住宅ローン関連費用、仲介手数料、税金、引っ越し費用など、さまざまな費用が発生します。
火災保険もこうした諸費用の一つとして、購入前から予算に入れておくと安心です。
また、住宅ローンを利用する場合は、金融機関から火災保険について案内されることもあります。
まとめ
火災保険は、火災だけでなく、契約内容によって風災や水災、盗難などさまざまなリスクに備えられる保険です。
住宅購入時には、
* 建物と家財のどちらを補償するか
* 必要な補償は何か
* 地震保険を付けるか
* 保険金額はいくらにするか
* 免責金額はいくらにするか
* 自宅周辺の災害リスクはどうか
などを確認しましょう。
火災保険は「安さだけ」で決めるのではなく、自宅の立地や建物の特徴、家族の生活スタイルに合わせて必要な補償を選ぶことが大切です。