不動産投資ローンとの違い
不動産投資ローンとの違い ~住宅ローンとの違いをわかりやすく解説~
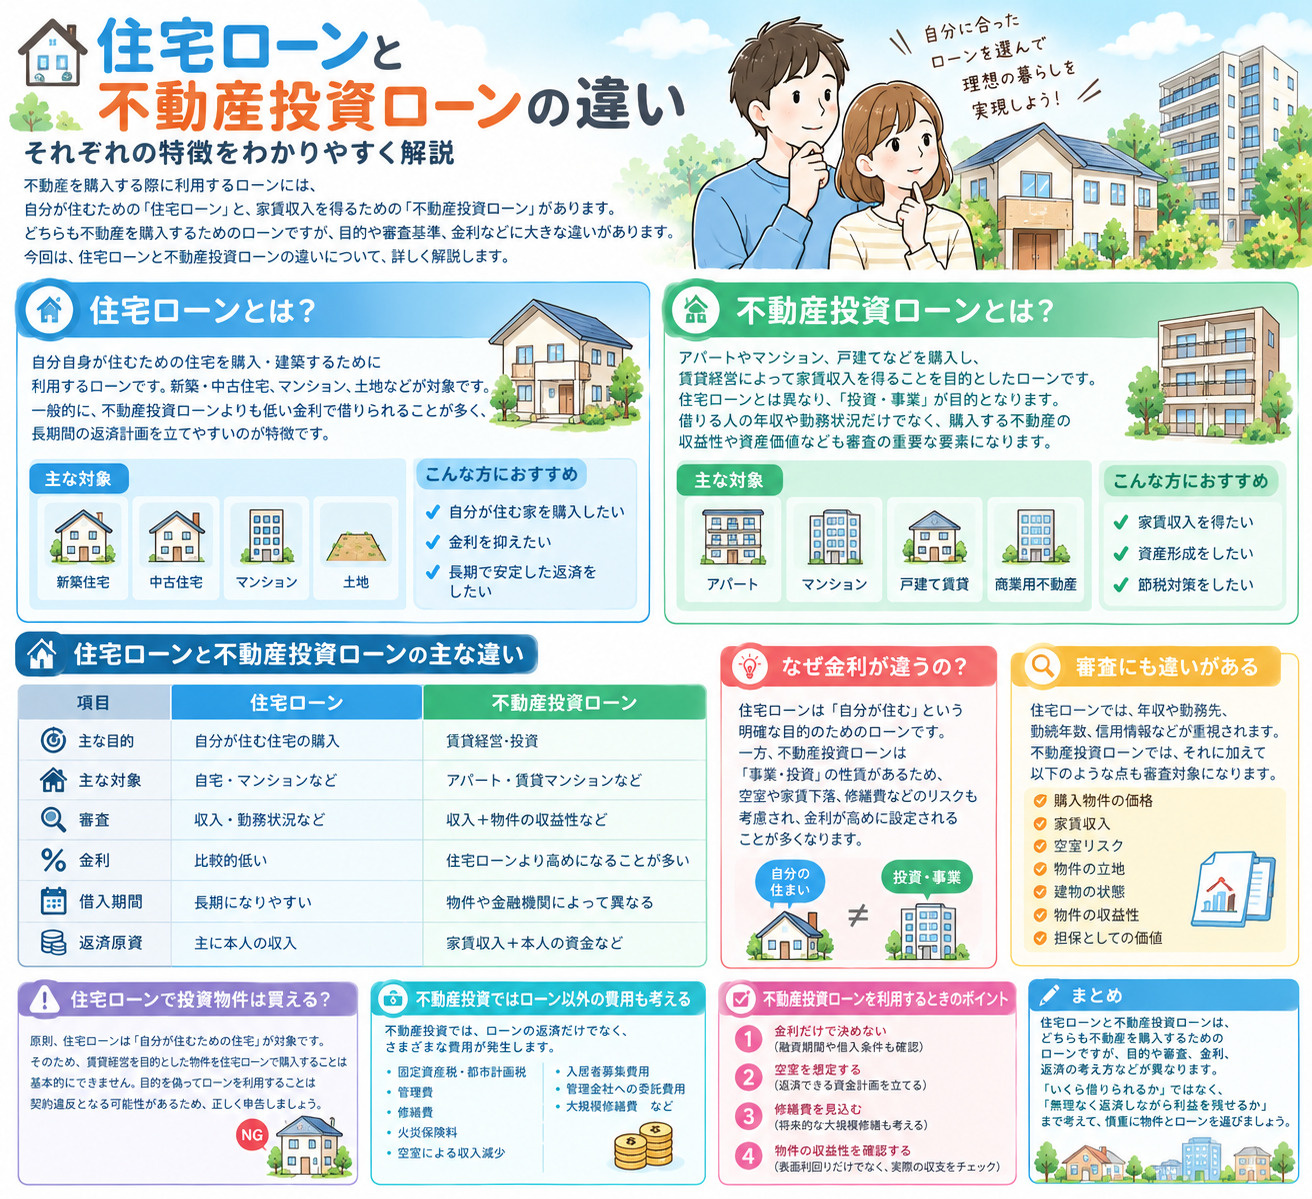
不動産を購入するときに利用するローンには、いくつかの種類があります。
自分が住むための住宅を購入する場合は「住宅ローン」が一般的ですが、アパートやマンションなどを購入して家賃収入を得る場合には
「不動産投資ローン」を利用するのが一般的です。
どちらも不動産を購入するためのローンですが、目的や審査基準、金利などには大きな違いがあります。
今回は、住宅ローンと不動産投資ローンの違いについて分かりやすく解説します。
住宅ローンとは?
住宅ローンは、主に自分自身が住むための住宅を購入・建築するために利用するローンです。
新築住宅や中古住宅、マンション、土地などの購入に利用されます。
一般的に、不動産投資ローンと比べて低い金利で借りられることが多く、長期間の返済計画を立てやすいことが特徴です。
不動産投資ローンとは?
不動産投資ローンは、アパートやマンション、戸建てなどを購入し、賃貸経営によって家賃収入を得ることを目的としたローンです。
住宅ローンとは異なり、「投資・事業」が目的となります。
そのため、借りる人の年収や勤務状況だけでなく、購入する不動産から得られる家賃収入や物件の収益性、資産価値なども審査の重要な要素になります。
住宅ローンと不動産投資ローンの主な違い
大きな違いは「何のために借りるローンなのか」という点です。
なぜ金利が違うの?
住宅ローンは、基本的に「自分が住む」という明確な目的のためのローンです。
一方、不動産投資ローンは、購入した物件を賃貸して家賃収入を得るという「事業・投資」の性質があります。
空室や家賃下落、修繕費などのリスクもあるため、住宅ローンとは異なる条件が設定されることがあります。
審査にも違いがある
住宅ローンでは、年収や勤務先、勤続年数、信用情報、他の借入など、本人の返済能力が重要になります。
不動産投資ローンでは、それらに加えて、
* 購入する物件の価格
* 家賃収入
* 空室リスク
* 物件の立地
* 建物の状態
* 物件の収益性
* 担保としての価値
などが考慮される場合があります。
つまり、不動産投資ローンでは「その物件が安定して収益を生み出せるか」という点も重要になります。
住宅ローンで投資物件を購入できる?
ここは特に注意したいポイントです。
住宅ローンは原則として「自分が住むための住宅」を対象とするローンです。
そのため、賃貸経営を目的とする不動産を住宅ローンで購入することは基本的にできません。
目的を偽って住宅ローンを利用するなど、ローン契約に違反する行為は重大な問題になる可能性があります。
投資目的で不動産を購入する場合は、金融機関に利用目的を正しく伝え、適切なローンを選ぶことが大切です。
不動産投資ではローン以外の費用も考える
不動産投資では、ローンの返済だけを考えればいいわけではありません。
例えば、
* 固定資産税・都市計画税
* 管理費
* 修繕費
* 火災保険料
* 空室による収入減少
* 入居者募集費用
* 管理会社への委託費用
* 大規模修繕費
などが発生する可能性があります。
「家賃収入-ローン返済=利益」と単純に考えず、年間の収支をしっかりシミュレーションすることが重要です。
不動産投資ローンを利用するときのポイント
① 金利だけで決めない
金利が低いかどうかだけではなく、融資期間や借入条件、繰上げ返済の条件なども確認しましょう。
② 空室を想定する
常に満室になるとは限りません。
空室期間が発生した場合でも、ローンを返済できる資金計画を考えておきましょう。
③ 修繕費を見込む
建物は時間とともに劣化します。
特に中古物件では、購入後の修繕費や将来的な大規模修繕についても考えておく必要があります。
④ 物件の収益性を確認する
表面的な利回りだけでなく、管理費や修繕費、税金などを差し引いた実際の収支を確認しましょう。
まとめ
住宅ローンと不動産投資ローンは、どちらも不動産を購入するためのローンですが、目的や審査、金利、返済の考え方などが異なります。
住宅ローンは「自分が住むための住宅」、不動産投資ローンは「賃貸経営などを目的とした不動産」が基本的な違いです。
不動産投資を検討するときは、ローンの条件だけでなく、家賃収入や空室リスク、税金、修繕費などを含めた長期的な収支計画を立てることが大切です。
「いくら借りられるか」ではなく、「無理なく返済しながら利益を残せるか」まで考えて、慎重に物件とローンを選びましょう。