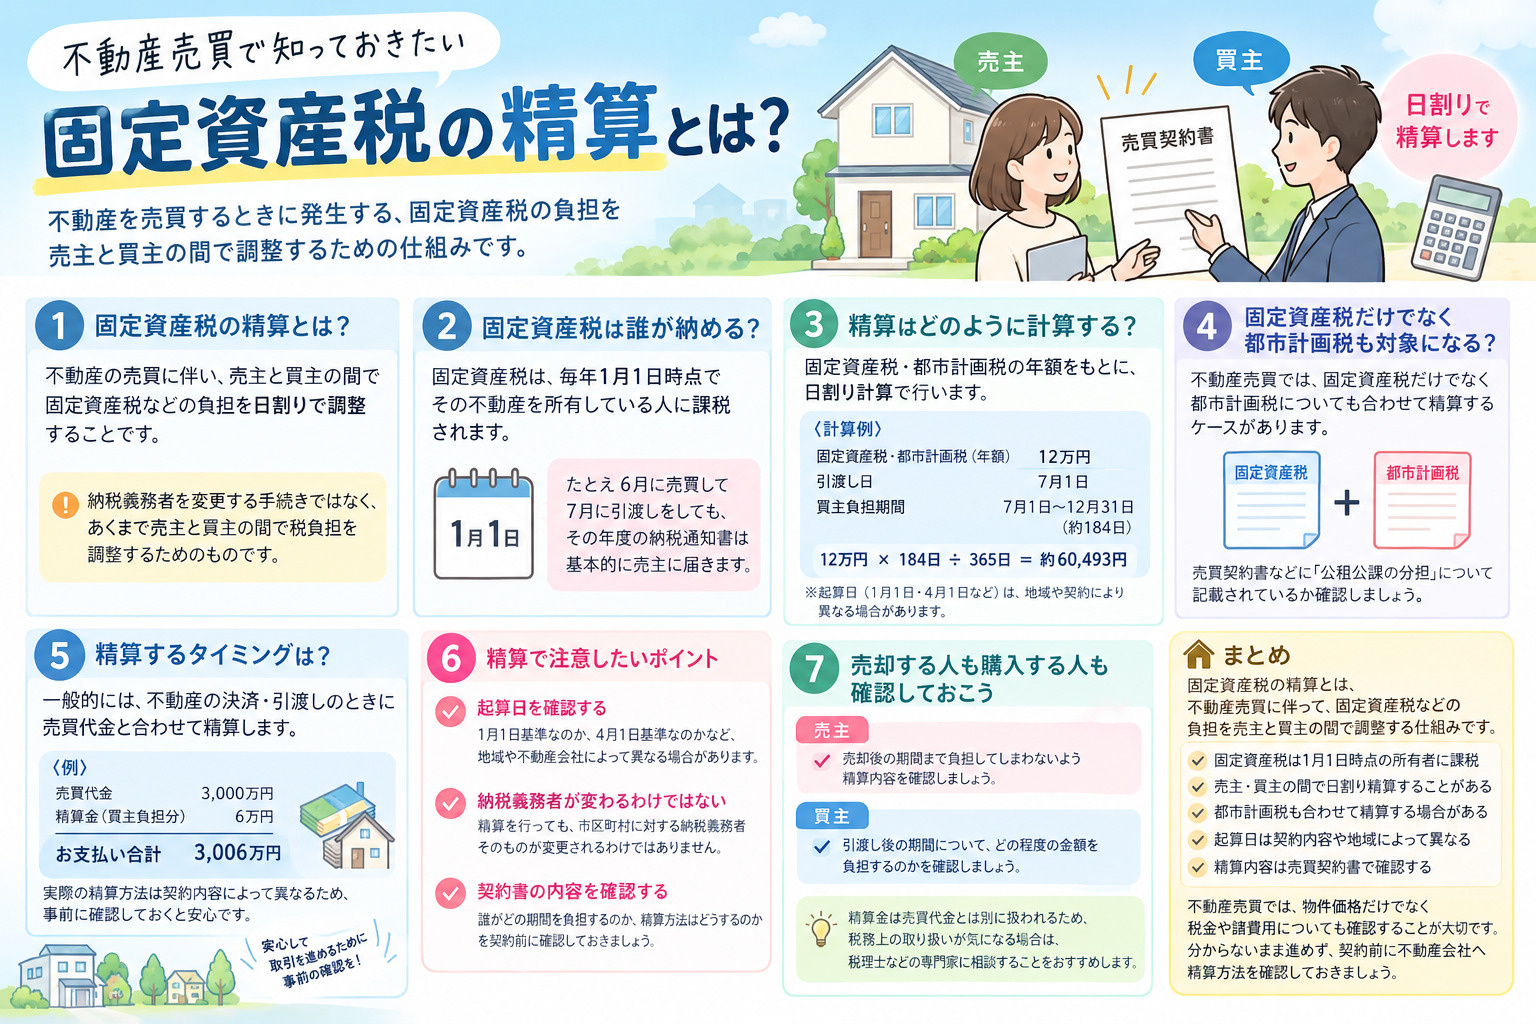
固定資産税の精算とは
# 固定資産税の精算とは? ~不動産売買で知っておきたい基礎知識~
不動産を売買するときに、「固定資産税の精算」という言葉を耳にすることがあります。
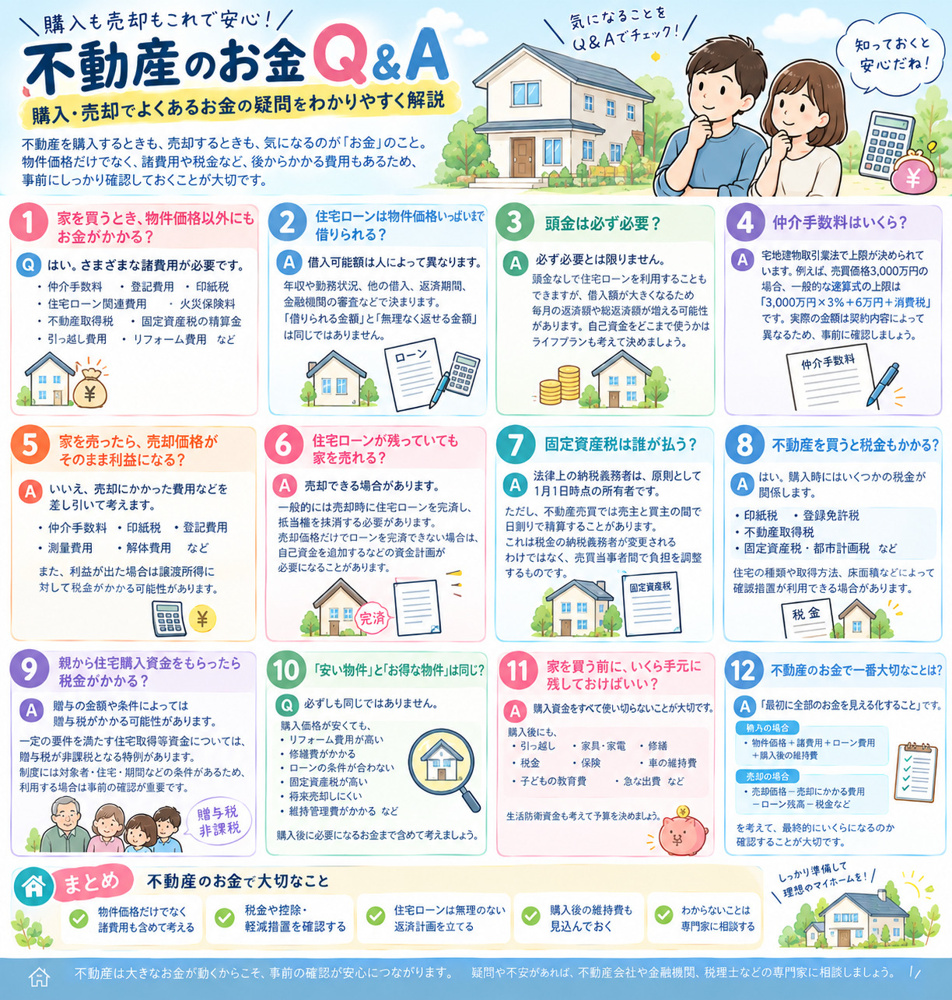
固定資産税は毎年1月1日時点の所有者に対して課税されるため、年の途中で不動産を売却すると、「その年の固定資産税は誰が負担するの?」と疑問に思う方も多いでしょう。
ここでは、固定資産税の精算について、仕組みや計算方法、注意点を分かりやすく解説します。
## 1.固定資産税の精算とは?
固定資産税の精算とは、**不動産の売買に伴い、売主と買主の間で固定資産税などの負担を日割りで調整すること**です。
例えば、売主が1年分の固定資産税をすでに納付している状態で、年の途中に不動産を買主へ引き渡すとします。
その場合、引渡し日以降の期間については買主が負担するという考え方で、売主が立て替えている分を買主から受け取る形で精算することがあります。
ただし、これは**固定資産税の納税義務者を変更する手続きではありません**。
あくまで、売主と買主の間で税負担を調整するためのものです。
## 2.固定資産税は誰が納める?
固定資産税は、原則として**毎年1月1日時点でその不動産を所有している人**に課税されます。
そのため、例えば6月に売買契約をして、7月に引渡しをしたとしても、その年度の固定資産税について市区町村から納税通知書が届くのは、基本的に1月1日時点の所有者である売主です。
そこで、不動産売買では売主と買主の間で、引渡し日を基準として固定資産税の負担を調整することがあります。
## 3.精算はどのように計算する?
一般的には、固定資産税・都市計画税の年額をもとに日割り計算します。
例えば、
- 固定資産税・都市計画税:年間12万円
- 引渡し日:7月1日
- 1月1日~6月30日:売主負担
- 7月1日~12月31日:買主負担
とした場合、買主が負担する期間はおおむね半年分です。
12万円 × 184日 ÷ 365日 = **約60,493円**
この金額を売買代金の決済時などに精算します。
ただし、実際の計算では「1月1日を起算日とするのか」「4月1日を起算日とするのか」など、地域や契約によって取り扱いが異なる場合があります。
## 4.固定資産税だけでなく都市計画税も対象になる?
不動産売買では、固定資産税だけでなく、**都市計画税についても合わせて精算するケースがあります**。
そのため、売買契約書などに「公租公課の分担」についてどのように記載されているかを確認することが大切です。
「固定資産税の精算」と呼ばれていても、実際には固定資産税と都市計画税を合わせて計算しているケースがあります。
## 5.精算するタイミングは?
一般的には、**不動産の決済・引渡しのときに売買代金と合わせて精算**します。
例えば、売買代金3,000万円、固定資産税等の買主負担分が6万円だった場合、
3,000万円 + 6万円 = **3,006万円**
というように、売買代金に精算金を加えて支払うことがあります。
実際の精算方法は契約内容によって異なるため、決済前に確認しておくと安心です。
## 6.固定資産税の精算で注意したいポイント
### 起算日を確認する
固定資産税の精算では、**いつを起算日にするか**が重要です。
地域や不動産会社、契約内容によって異なる場合があるため、「1月1日基準なのか、4月1日基準なのか」を確認しましょう。
### 固定資産税の納税義務者が変わるわけではない
精算を行っても、市区町村に対する納税義務者そのものが変更されるわけではありません。
売買当事者間で税負担を調整するためのものだという点を理解しておきましょう。
### 契約書の内容を確認する
固定資産税等の精算については、売買契約書に負担方法などが記載されていることがあります。
「誰がどの期間を負担するのか」「精算方法はどうするのか」を契約前に確認しておくことが大切です。
## 7.売却する人も購入する人も確認しておこう
固定資産税の精算は、売主・買主のどちらにとっても重要なポイントです。
売主は、売却後の期間まで負担してしまわないように精算内容を確認し、買主は、引渡し後の期間についてどの程度の金額を負担するのかを確認しておきましょう。
また、固定資産税の精算金は売買代金とは別に扱われるため、税務上の取り扱いについて気になる場合は、税理士などの専門家に確認することをおすすめします。
## まとめ
固定資産税の精算とは、**不動産売買に伴って、固定資産税などの負担を売主と買主の間で調整する仕組み**です。
ポイントは、
- 固定資産税は原則1月1日時点の所有者に課税される
- 売買では売主・買主の間で負担を日割り精算することがある
- 都市計画税も合わせて精算する場合がある
- 起算日は契約内容や地域によって異なる場合がある
- 精算内容は売買契約書で確認する
という点です。
不動産売買では、物件価格だけでなく税金や諸費用についても確認することが大切です。
分からないまま進めず、契約前に不動産会社へ精算方法を確認しておきましょう。