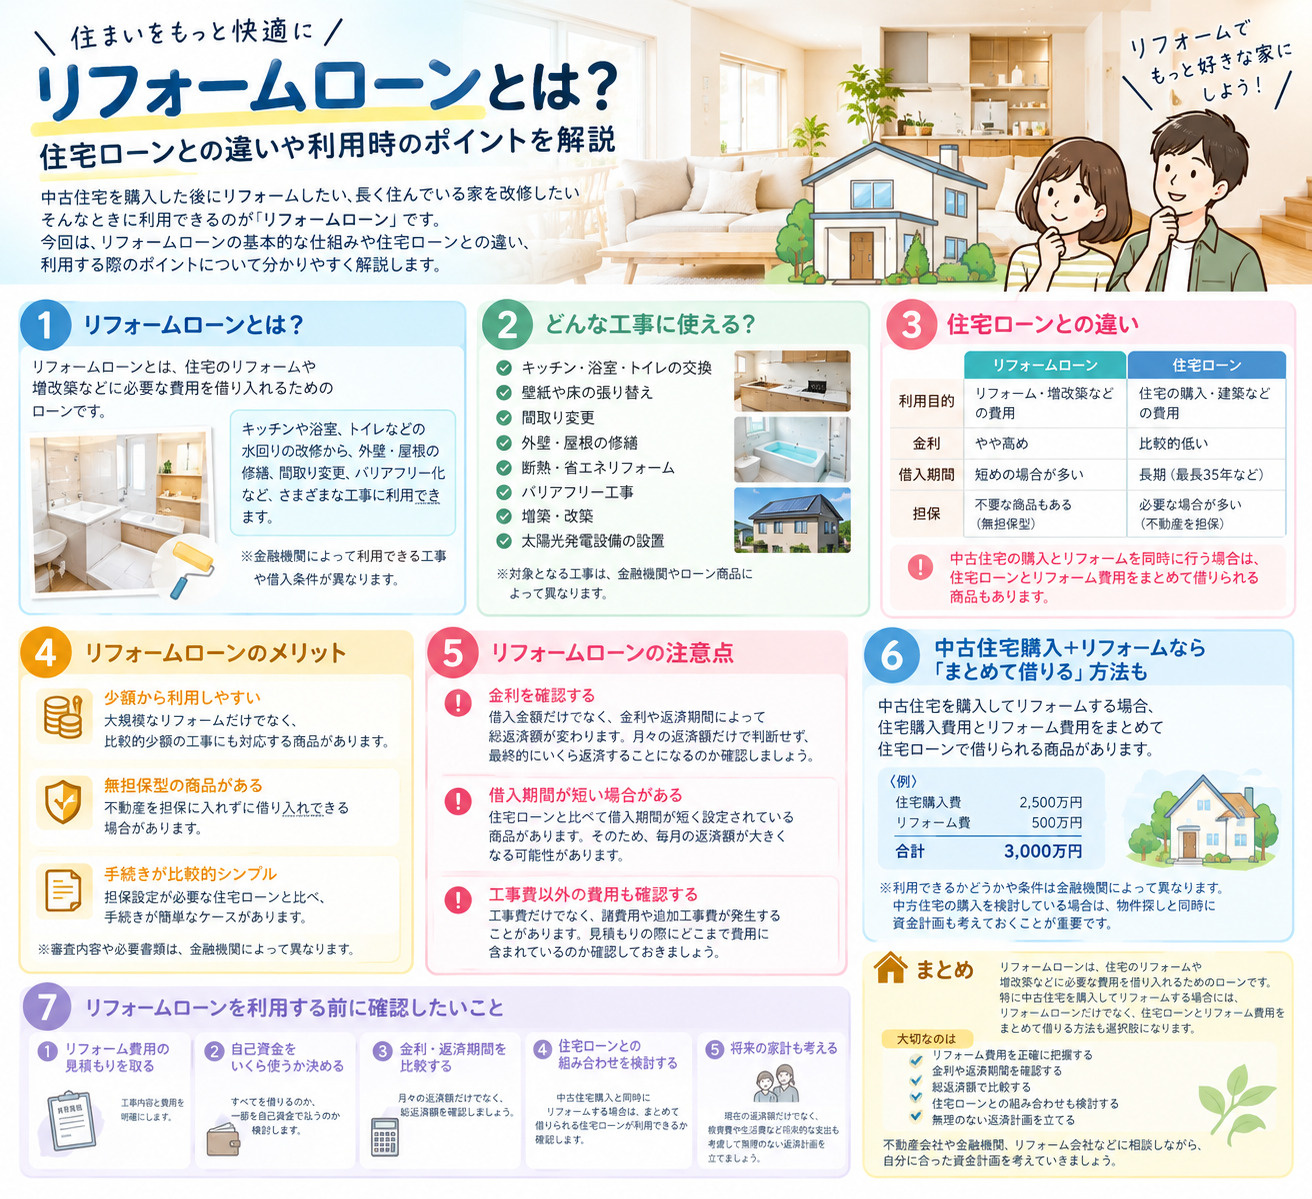
リフォームローンとは
リフォームローンとは? ~住宅ローンとの違いや利用時のポイントを解説~
中古住宅を購入した後にリフォームしたい、長く住んでいる家を改修したい
――そんなときに利用できるのが「リフォームローン」です。
リフォームにはまとまった費用が必要になることも多く、自己資金だけでは負担が大きくなる場合があります。
今回は、リフォームローンの基本的な仕組みや住宅ローンとの違い、利用する際のポイントについて分かりやすく解説します。
1.リフォームローンとは?
リフォームローンとは、住宅のリフォームや増改築などに必要な費用を借り入れるためのローンです。
キッチンや浴室、トイレなどの水回りの改修から、外壁・屋根の修繕、間取り変更、バリアフリー化など、さまざまな工事に利用できる商品があります。
金融機関によって利用できる工事や借入条件が異なるため、申し込む前に確認することが大切です。
2.どんな工事に使える?
リフォームローンの主な利用例には、次のようなものがあります。
* キッチン・浴室・トイレの交換
* 壁紙や床の張り替え
* 間取り変更
* 外壁・屋根の修繕
* 断熱・省エネリフォーム
* バリアフリー工事
* 増築・改築
* 太陽光発電設備の設置
ただし、対象となる工事は金融機関やローン商品によって異なります。
3.住宅ローンとの違い
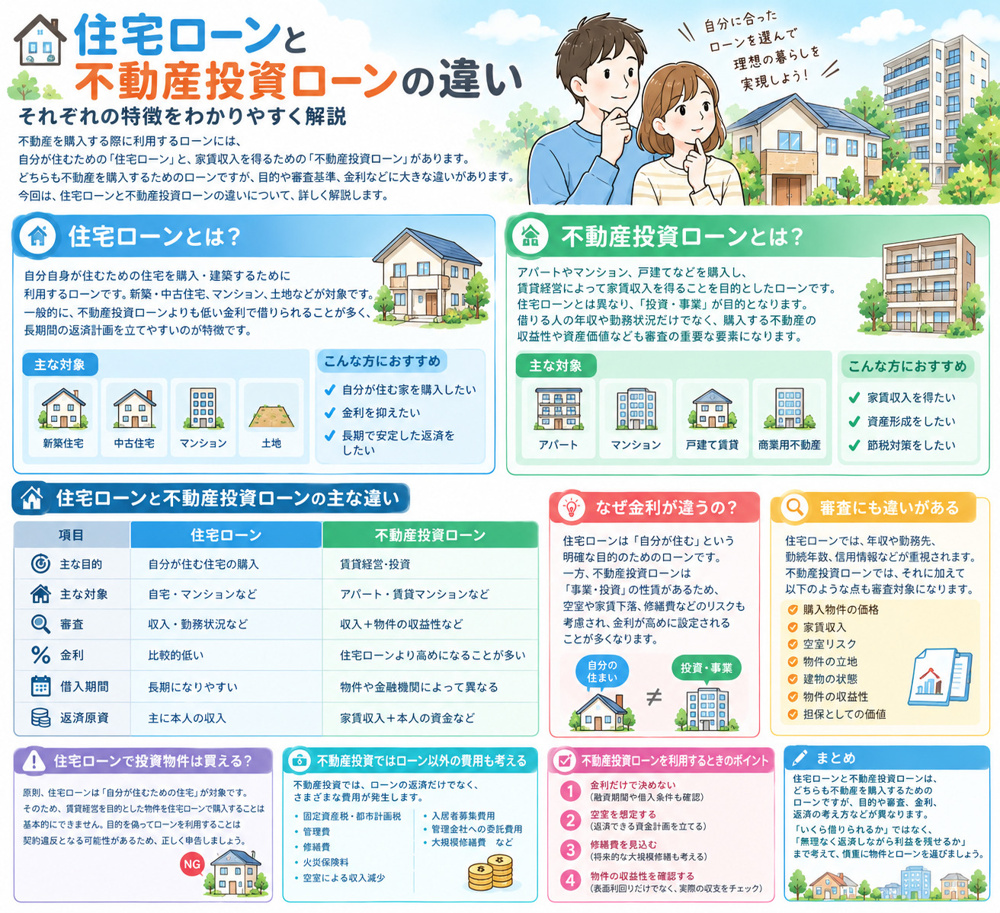
リフォームローンと住宅ローンには、主に以下のような違いがあります。
リフォームローン
一般的に、住宅ローンよりも手続きが比較的シンプルで、担保を必要としない「無担保型」の商品もあります。
一方で、住宅ローンと比べて金利が高めに設定されている場合があります。
住宅ローン
住宅の購入・建築などに利用するローンです。
一般的に長期間の借入が可能で、リフォームローンより低い金利の商品もあります。
中古住宅の購入とリフォームを同時に行う場合には、住宅ローンとリフォーム費用をまとめて借りられる商品もあります。
4.リフォームローンのメリット
少額から利用しやすい
大規模なリフォームだけでなく、比較的少額の工事にも対応する商品があります。
無担保型の商品がある
無担保型の場合、不動産を担保に入れずに借り入れできることがあります。
手続きが比較的シンプル
担保設定が必要な住宅ローンと比べ、無担保型のリフォームローンは手続きが簡単なケースがあります。
ただし、審査内容や必要書類は金融機関によって異なります。
5.リフォームローンの注意点
金利を確認する
借入金額だけでなく、金利や返済期間によって総返済額が変わります。
月々の返済額だけで判断せず、最終的にいくら返済することになるのか確認しましょう。
借入期間が短い場合がある
リフォームローンは、住宅ローンと比べて借入期間が短く設定されている商品があります。
そのため、毎月の返済額が大きくなる可能性があります。
工事費以外の費用も確認する
リフォームでは工事費だけでなく、諸費用や追加工事費が発生することがあります。
見積もりを取る際には、どこまで費用に含まれているのか確認しておきましょう。
6.中古住宅購入+リフォームなら「まとめて借りる」方法も
中古住宅を購入してリフォームする場合、
「住宅購入費用」と「リフォーム費用」を別々に借りる方法だけではなく、住宅購入とリフォームの費用をまとめて住宅ローンで借りる方法があります。
例えば、
住宅購入費:2,500万円
リフォーム費:500万円
の場合、合計3,000万円を対象とする住宅ローン商品を利用できるケースがあります。
ただし、利用できるかどうかや条件は金融機関によって異なります。
中古住宅の購入を検討している場合は、物件探しと同時に資金計画も考えておくことが重要です。
7.リフォームローンを利用する前に確認したいこと
ローンを申し込む前に、次の点を確認しておきましょう。
① リフォーム費用の見積もりを取る :工事内容と費用を明確にします。
② 自己資金をいくら使うか決める :すべてを借りるのか、一部を自己資金で支払うのか検討します。
③ 金利・返済期間を比較する: 月々の返済額だけでなく、総返済額を確認しましょう。
④ 住宅ローンとの組み合わせを検討する :中古住宅購入と同時にリフォームする場合は、まとめて借りられる住宅ローンが利用できるか確認します。
⑤ 将来の家計も考える :現在の返済額だけでなく、教育費や生活費など将来的な支出も考慮して無理のない返済計画を立てましょう。
まとめ
リフォームローンは、住宅のリフォームや増改築などに必要な費用を借り入れるためのローンです。
特に中古住宅を購入してリフォームする場合には、リフォームローンだけでなく、住宅ローンとリフォーム費用をまとめて借りる方法も選択肢になります。
大切なのは、
* リフォーム費用を正確に把握する
* 金利や返済期間を確認する
* 総返済額で比較する
* 住宅ローンとの組み合わせも検討する
* 無理のない返済計画を立てる
ということです。
リフォームは「どんな家にしたいか」だけでなく、「いくらかけて、どう支払うか」まで含めて計画することが大切です。
不動産会社や金融機関、リフォーム会社などに相談しながら、自分に合った資金計画を考えていきましょう。