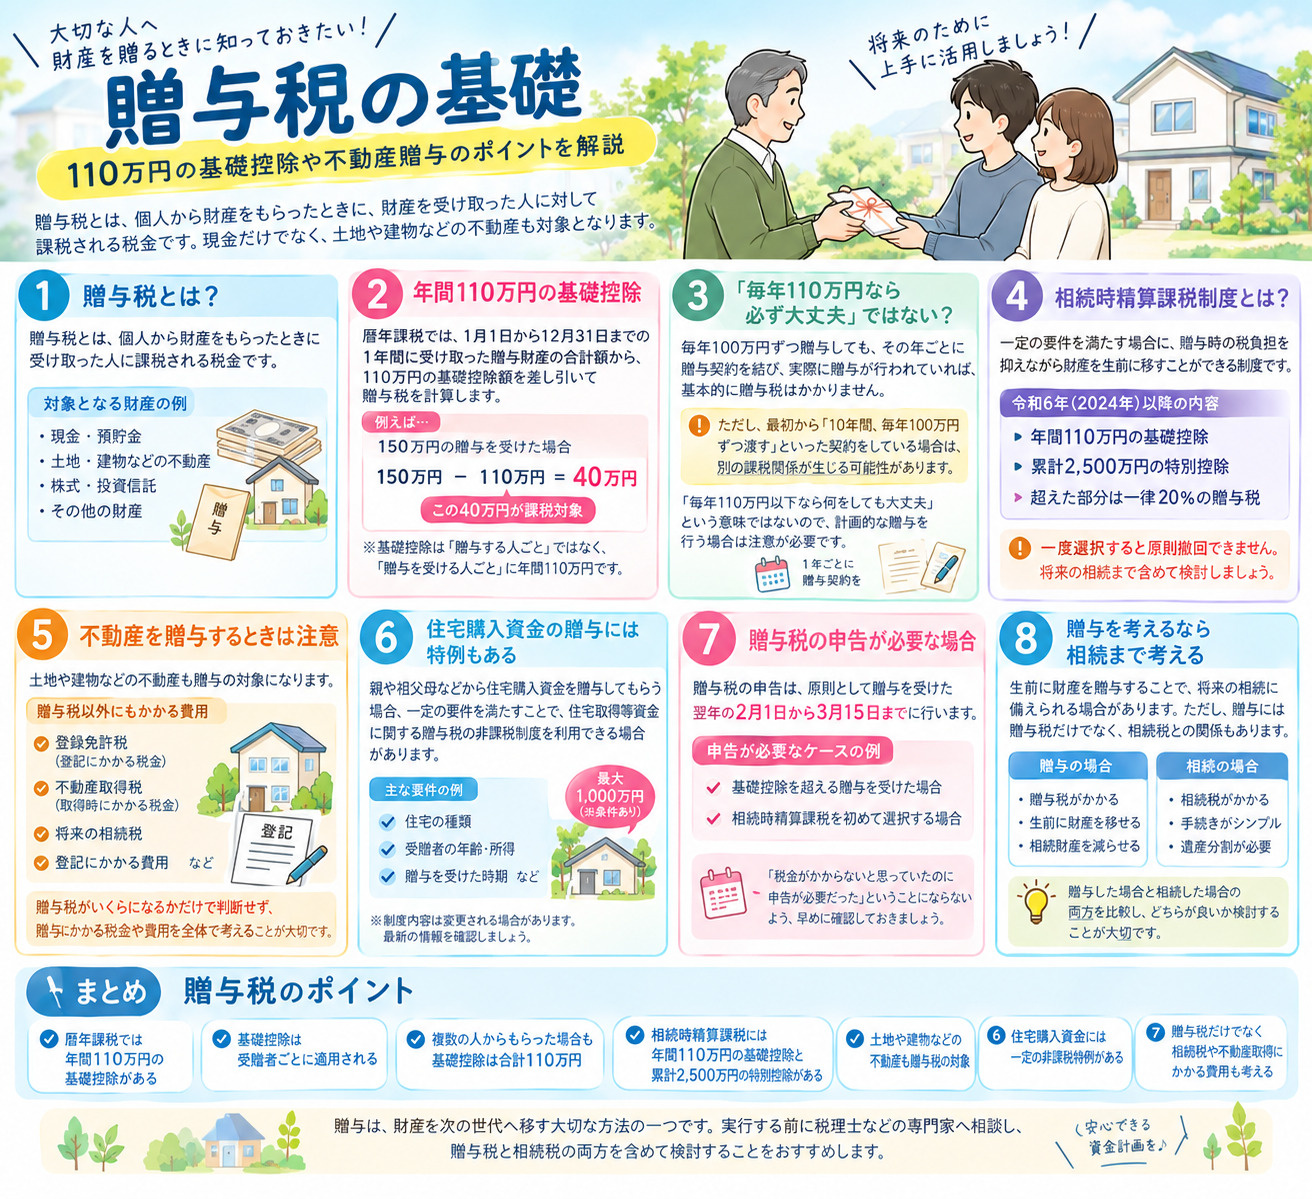
贈与税の基礎
贈与税の基礎 ~110万円の基礎控除や不動産贈与のポイントを解説~
「親からお金をもらった」「子どもに不動産を贈与した」など、財産を無償でもらった場合に関係してくるのが「贈与税」です。
贈与税は、現金だけでなく土地や建物などの不動産にもかかる可能性があります。
今回は、贈与税の基本的な仕組みや110万円の基礎控除、相続時精算課税制度、不動産を贈与するときの注意点について分かりやすく解説します。
1.贈与税とは?
贈与税とは、個人から財産をもらったときに、財産を受け取った人に対して課税される税金です。
対象となる財産には、現金や預貯金だけでなく、土地・建物などの不動産、株式なども含まれます。
贈与税には大きく分けて「暦年課税」と「相続時精算課税」という仕組みがあります。
2.年間110万円の基礎控除
一般的な「暦年課税」では、1月1日から12月31日までの1年間に受け取った贈与財産の合計額から、110万円の基礎控除額を差し引いて贈与税を計算します。
例えば、1年間に150万円の贈与を受けた場合、
150万円-110万円=40万円
となり、この40万円が課税対象となります。
なお、110万円の基礎控除は「贈与する人ごと」ではなく、贈与を受ける人ごとに年間110万円です。
複数の人から贈与を受けた場合でも、基礎控除額は合計110万円です。
3.「毎年110万円なら必ず大丈夫」ではない?
例えば、毎年100万円ずつ子どもに贈与するケースを考えてみましょう。
毎年その年ごとに贈与契約を結び、実際に贈与が行われ、それぞれの年の贈与額が110万円以下であれば、基本的にその年の贈与税はかかりません。
一方で、最初から「10年間、毎年100万円ずつ渡す」といった契約をしている場合には、別の課税関係が生じる可能性があります。
「毎年110万円以下なら何をしても大丈夫」という意味ではないため、計画的な贈与を行う場合は注意が必要です。
4.相続時精算課税制度とは?
相続時精算課税制度とは、一定の要件を満たす場合に、贈与時の税負担を抑えながら財産を生前に移すことができる制度です。
令和6年(2024年)以降の贈与では、相続時精算課税にも年間110万円の基礎控除が設けられています。
さらに、特別控除として累計2,500万円まで利用でき、これを超えた部分には原則として一律20%の贈与税がかかります。
ただし、相続時精算課税を選択すると、その後の贈与についても一定のルールが適用され、原則として撤回できません。
制度を利用する場合は、将来の相続まで含めて検討することが重要です。
5.不動産を贈与するときは注意
現金だけでなく、土地や建物も贈与の対象になります。
例えば、親が所有している土地を子どもに無償で譲り渡す場合、贈与税について検討する必要があります。
さらに、不動産の贈与では贈与税だけでなく、
* 登録免許税
* 不動産取得税
* 将来の相続税
* 登記にかかる費用
などについても確認する必要があります。
そのため、「贈与税がいくらになるか」だけで判断せず、贈与にかかる税金や費用を全体で考えることが大切です。
6.住宅購入資金の贈与には特例もある
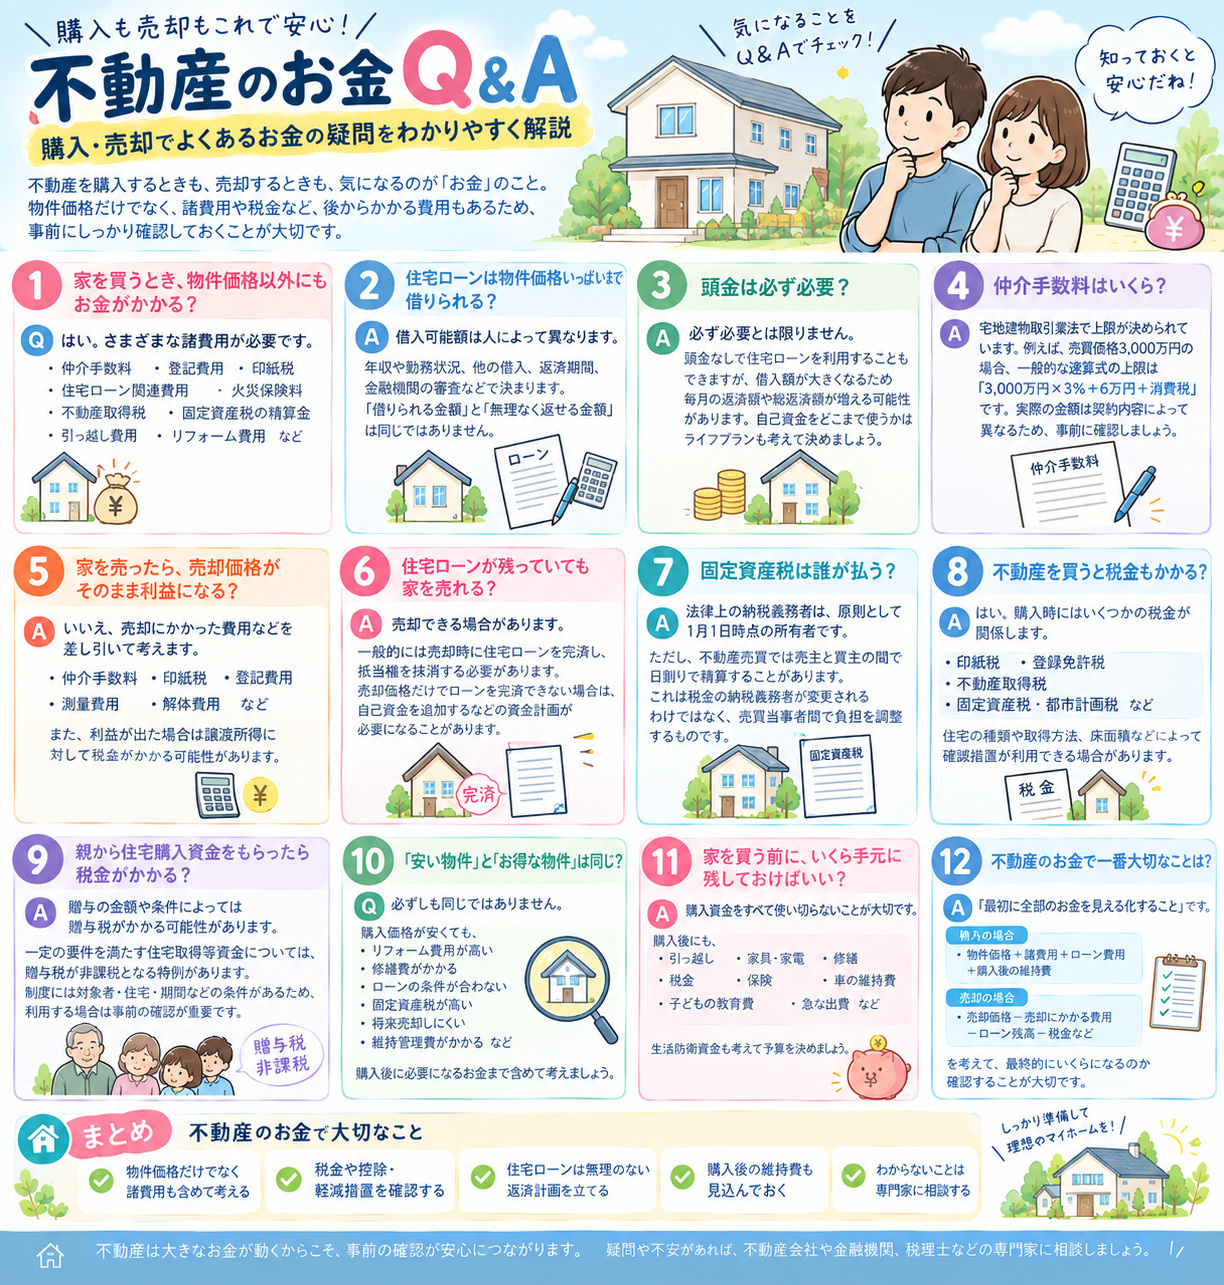
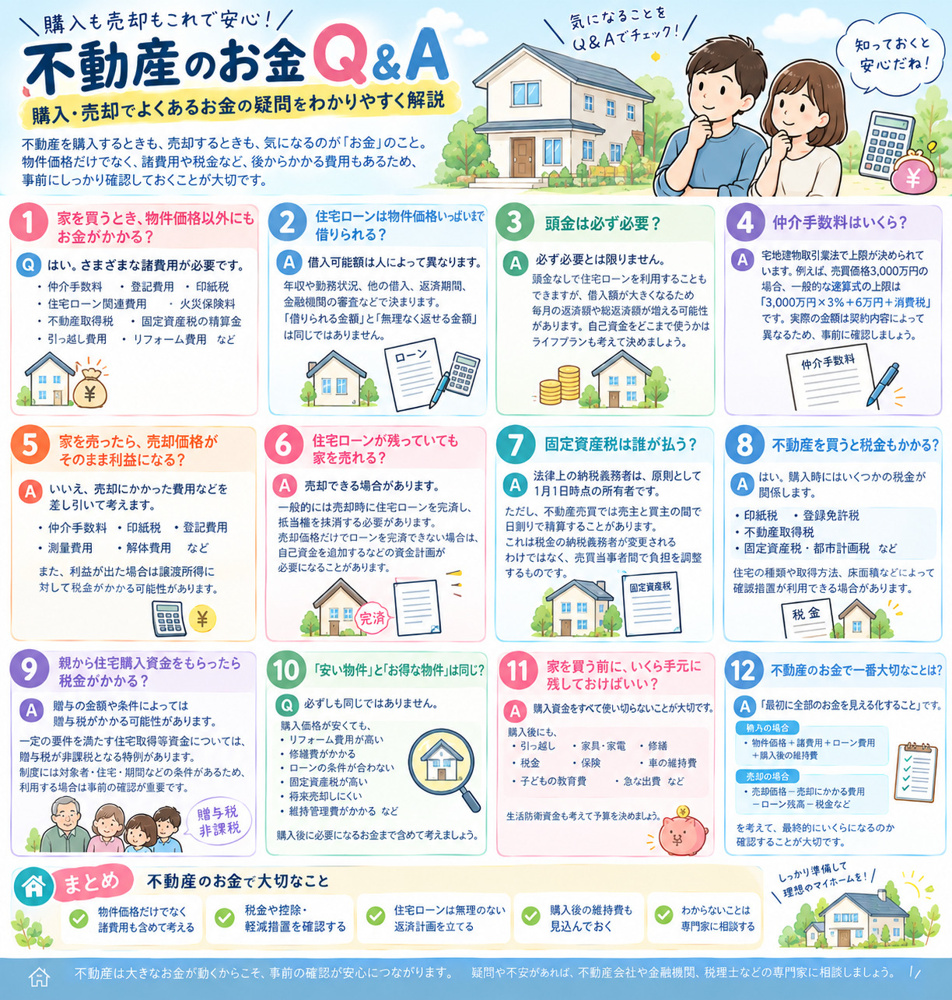
親や祖父母などから住宅を購入するための資金を贈与してもらう場合には、一定の要件を満たすことで、住宅取得等資金に関する贈与税の非課税制度を利用できる場合があります。
令和8年(2026年)についても、一定の要件を満たす住宅取得等資金の贈与について特例が設けられています。
ただし、住宅の種類や受贈者の年齢、所得、贈与を受けた時期など、さまざまな要件があります。
利用を検討する場合は、最新の制度内容を確認しましょう。
7.贈与税の申告が必要な場合
贈与税の申告が必要な場合には、原則として贈与を受けた翌年の2月1日から3月15日までに申告・納税を行います。
特に相続時精算課税を初めて選択する場合には、所定の届出書の提出が必要です。
「税金がかからないと思っていたけれど、実は申告が必要だった」ということにならないよう、贈与を受けた場合は早めに確認しておきましょう。
8.贈与を考えるなら相続まで考える
生前に財産を贈与することで、将来の相続に備えられる場合があります。
しかし、贈与には贈与税だけでなく、相続税との関係もあります。
特に不動産の場合は、財産の評価額や所有権移転にかかる費用なども考慮する必要があります。
「贈与したほうが得」と単純に判断するのではなく、贈与した場合と相続した場合の両方を比較することが大切です。
まとめ
贈与税は、個人から財産をもらったときに関係する税金です。
基本的なポイントは、
* 暦年課税では年間110万円の基礎控除がある
* 110万円の基礎控除は受贈者ごとに適用される
* 複数の人からもらった場合も基礎控除は合計110万円
* 相続時精算課税には年間110万円の基礎控除と累計2,500万円の特別控除がある
* 土地や建物などの不動産も贈与税の対象になる
* 住宅購入資金には一定の非課税特例がある
* 贈与税だけでなく相続税や不動産取得にかかる費用も考える
という点です。
贈与は、財産を次の世代へ移す方法の一つです。
特に不動産の贈与は金額が大きくなりやすいため、実行する前に税理士などの専門家へ相談し、贈与税と相続税の両方を含めて検討することをおすすめします。