お金Q&A
お金Q&A ~不動産購入・売却でよくあるお金の疑問~
不動産を購入するときも、売却するときも、気になるのが「結局いくらお金がかかるの?」ということ。
物件価格だけを見ていると、後から思わぬ費用が発生することもあります。
今回は、不動産に関する「お金」のよくある質問をQ&A形式でわかりやすく解説します。
⸻
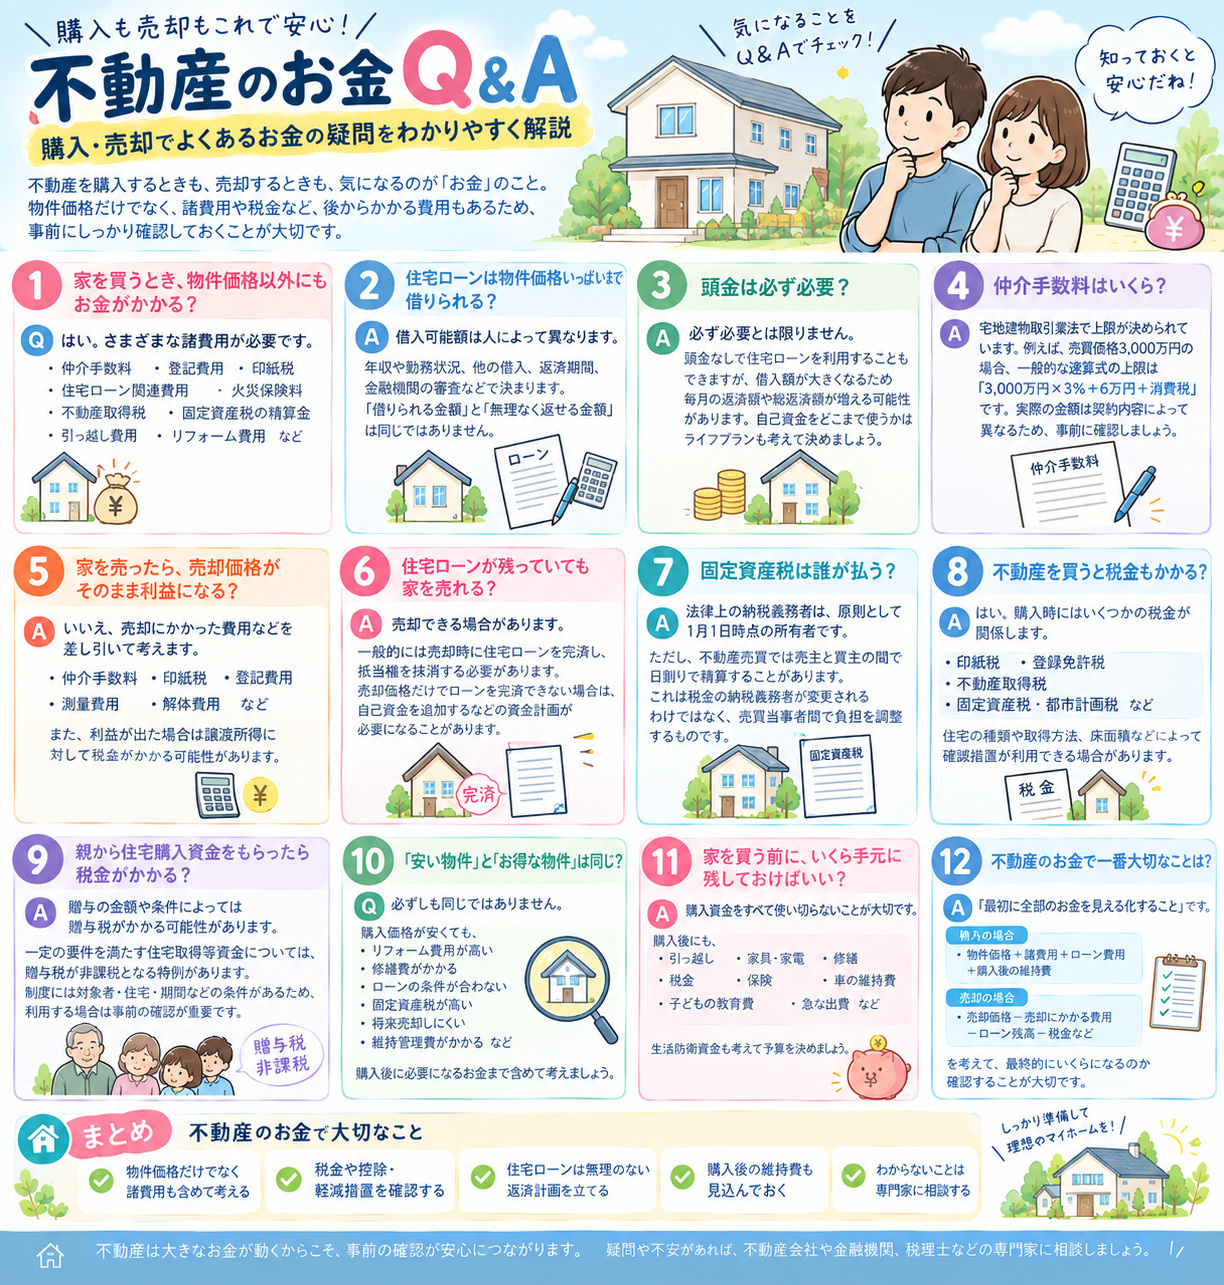
Q1.家を買うとき、物件価格以外にもお金がかかる?
A.はい。さまざまな諸費用が必要です。
代表的なものには、
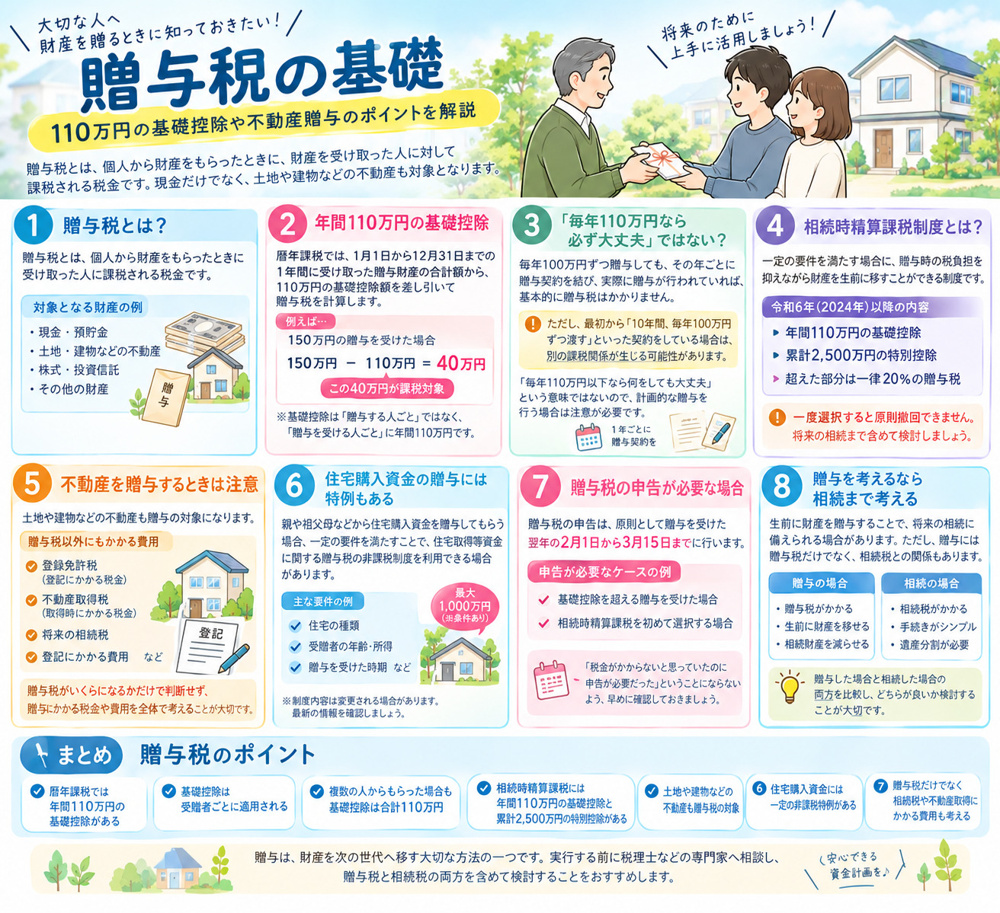
* 仲介手数料
* 登記費用
* 印紙税
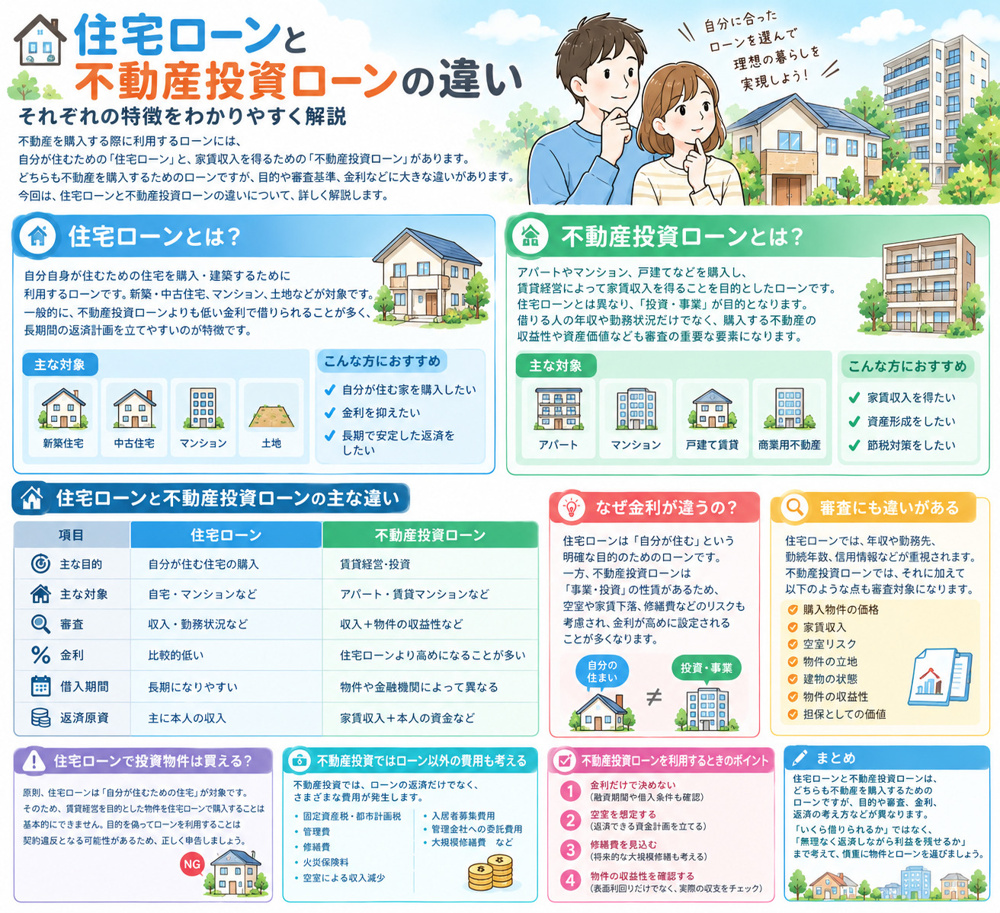
* 住宅ローン関連費用
* 火災保険料・地震保険料
* 不動産取得税
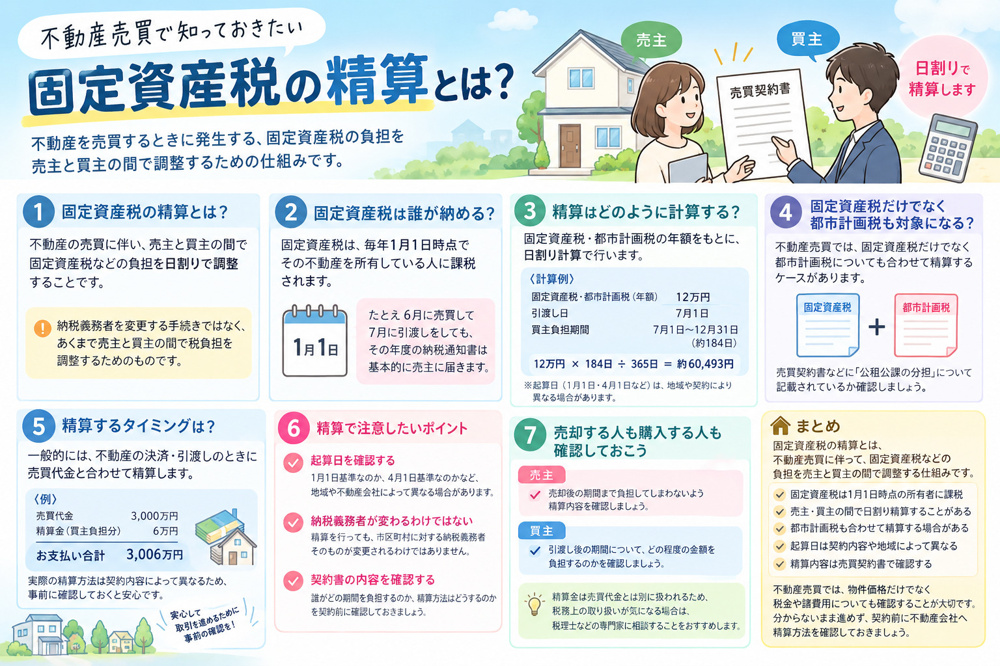
* 固定資産税・都市計画税の精算金
* 引っ越し費用
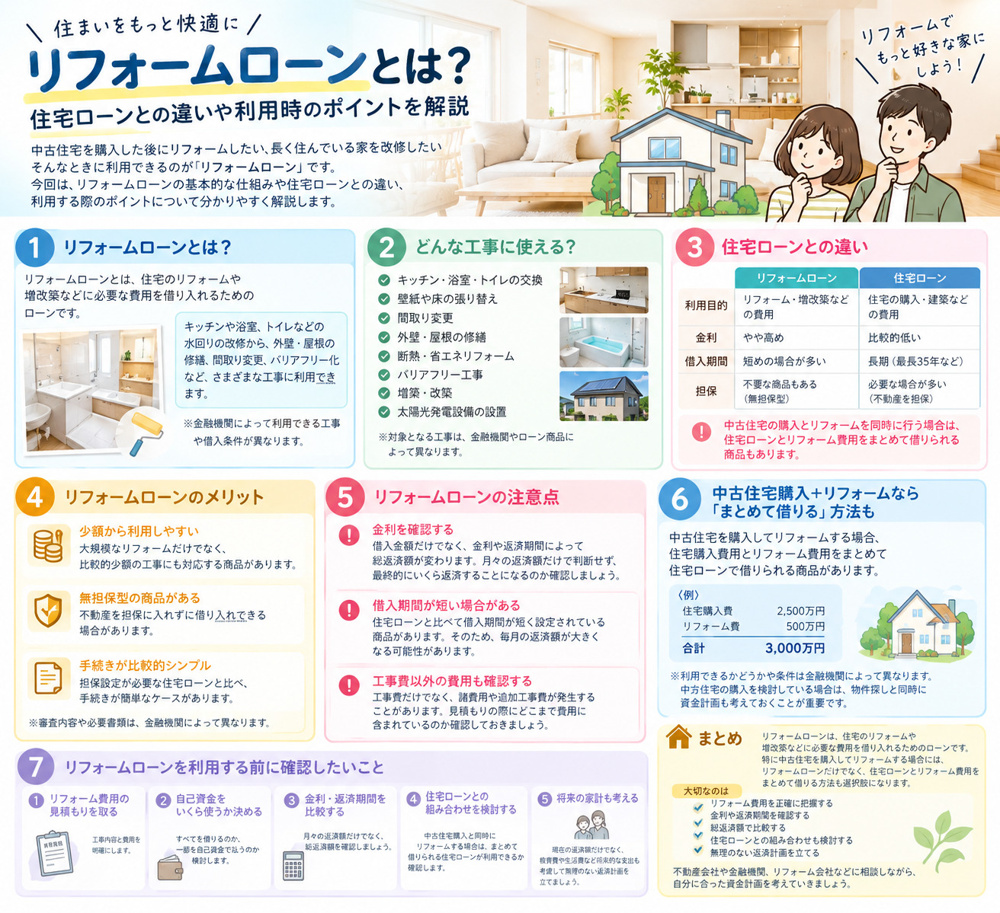
* リフォーム費用
などがあります。
「物件価格=購入に必要なお金」ではないことを覚えておきましょう。
⸻
Q2.住宅ローンは物件価格いっぱいまで借りられる?
A.借入可能額は人によって異なります。
年収や勤務状況、他の借入、返済期間、金融機関の審査などによって借入可能額が決まります。
「借りられる金額」と「無理なく返せる金額」は同じとは限りません。
毎月の返済額だけでなく、固定資産税や保険、修繕費なども含めて資金計画を立てることが大切です。
⸻ Q3.頭金は必ず必要?
A.必ず必要とは限りません。
頭金を入れずに住宅ローンを利用するケースもあります。
ただし、頭金が少ない場合は借入額が大きくなり、毎月の返済額や総返済額が増える可能性があります。
自己資金をどこまで使うかは、購入後の生活費や将来の支出も考えて決めましょう。
⸻
Q4.仲介手数料はいくら?
A.仲介会社を利用して不動産を売買する場合、仲介手数料が発生することがあります。
仲介手数料には、宅地建物取引業法で定められた上限があります。
例えば、売買価格が3,000万円の場合、一般的な速算式による上限は、
3,000万円 × 3% + 6万円 + 消費税
となります。
実際の金額は契約内容や取引条件によって異なるため、事前に確認しておきましょう。
⸻
Q5.家を売ったら、売却価格がそのまま利益になる?
A.いいえ。
売却にかかった費用などを差し引いて考えます。
売却時には、
* 仲介手数料
* 印紙税
* 登記関連費用
* 測量費用
* 解体費用
* その他売却に必要な費用
などが発生する場合があります。
また、売却によって利益が出た場合には、譲渡所得に対して税金がかかる可能性があります。
⸻
Q6.住宅ローンが残っていても家を売れる?
A.売却できる場合があります。
ただし、一般的には売却時に住宅ローンを完済し、抵当権を抹消する必要があります。
売却価格だけでローンを完済できない場合は、自己資金を追加するなど、別途資金計画が必要になることがあります。
まずは現在の住宅ローン残高と、不動産の査定価格を確認することが大切です。
⸻
Q7.固定資産税は誰が払う?
A.法律上の納税義務者は、原則としてその年の1月1日時点の所有者です。
ただし、不動産売買では、売主と買主の間で固定資産税・都市計画税を日割りで精算することがあります。
これは税金の納税義務者が変更されるという意味ではなく、売買当事者間で負担を調整するものです。
⸻
Q8.不動産を買うと税金もかかる?
A.購入時にはいくつかの税金が関係します。
代表的なものは、
* 印紙税
* 登録免許税
* 不動産取得税
* 固定資産税・都市計画税
などです。
ただし、住宅の種類や取得方法、床面積などによって軽減措置が利用できる場合があります。
「税金がいくらかかるか」だけでなく、「利用できる軽減制度がないか」も確認しましょう。
⸻
Q9.親から住宅購入資金をもらったら税金がかかる?
A.贈与の金額や条件によっては贈与税がかかる可能性があります。
一方で、一定の要件を満たす住宅取得等資金については、贈与税が非課税となる特例があります。
制度には対象となる人・住宅・期間などの条件があるため、利用する場合は事前の確認が重要です。
⸻
Q10.「安い物件」と「お得な物件」は同じ?
A.必ずしも同じではありません。
購入価格が安くても、
* リフォーム費用が高い
* 修繕費がかかる
* 住宅ローンの条件が合わない
* 固定資産税が高い
* 将来売却しにくい
* 維持管理費がかかる
といったケースがあります。
購入価格だけでなく、購入後に必要になるお金まで含めて考えることが大切です。
⸻Q11.家を買う前に、いくら手元に残しておけばいい?
A.購入費用にすべての貯金を使い切らないことが大切です。
住宅購入後にも、
* 引っ越し
* 家具・家電
* 修繕
* 税金
* 保険
* 車の維持費
* 子どもの教育費
* 急な出費
などが発生する可能性があります。
購入資金だけでなく、生活防衛資金も考えて予算を決めましょう。
⸻Q12.不動産のお金で一番大切なことは?
A.「最初に全部のお金を見える化すること」です。
物件価格だけではなく、
物件価格+諸費用+ローン費用+購入後の維持費
まで考えると、より現実的な資金計画を立てられます。
売却の場合も、
売却価格-売却にかかる費用-住宅ローン残高-税金など
を考えて、最終的に手元にいくら残るのかを確認することが大切です。
⸻
まとめ
不動産のお金は、物件価格だけでは判断できません。
購入する場合も売却する場合も、「いくら必要か」「いくら残るか」「いつ支払うか」を事前に整理しておくことが重要です。
わからない費用をそのままにせず、不動産会社や金融機関、税理士などの専門家に確認しながら、無理のない資金計画を立てましょう。
不動産は大きなお金が動くからこそ、契約前の確認が安心につながります。